先取り貯金のやり方——給料日に自動で動く3ステップ
貯金が続かないのは意志ではなく順番の問題。給料日に自動で貯める仕組みを3ステップで整えます。
 文 — 桐生 ミナ
「今月こそ貯めよう」と思って給料日を迎え、月末に口座を見て「あれ?」となる——これ、意志が弱いのではありません。順番の問題です。使った残りを貯めようとする限り、残りはほぼ出ません。生活費は、口座にある金額に合わせて静かに膨らむからです。海外では長年 'pay yourself first'(自分にまず払う)と呼ばれてきた考え方があります。
給料が入った瞬間に、自分の未来の口座へ先に振り替えてしまう。そして残ったお金だけで今月を回す。順番を入れ替えるだけで、意志の力に頼らずに貯まっていく仕組みができます。しかも一度設定してしまえば、来月からの判断回数はゼロ。毎月「今月はいくら残せるか」と悩む時間そのものが消えます。この記事では、先取り貯金とは何かという定義から、いくら・どんな割合で始めるか、見落とされがちなデメリット、そして給料日に自動で動く3ステップの設定手順までを、日本の銀行事情に合わせて順番に整理します。貯金が続かなかった経験がある人ほど、効き目が分かりやすい仕組みです。
先取り貯金とは?定義と、家計金融資産が過去最高の今
先取り貯金とは、給料が振り込まれた直後に、決めた金額を貯蓄用の口座へ先に移してしまい、残ったお金で1ヶ月を暮らす方法のことです。ポイントは「余ったら貯める」ではなく「貯めてから使う」に順番を入れ替えること。この一点だけで、貯まる額が意志やその月の気分に左右されなくなります。海外で 'pay yourself first' と呼ばれてきた考え方の日本語版だと理解して差し支えありません。
背景として、日銀の資金循環統計(2025年10-12月期)を分析した第一生命経済研究所のレポートによると、日本の家計金融資産は過去最高を更新しました。日本経済新聞も、株高を背景に家計の金融資産が過去最高になったと報じています。一方で、資産全体に占める現預金の比率は低下傾向が続いています。つまり、家計が持つお金の総量は増えているけれど、それを「どんなかたちで持つか」は静かに変わりつつある、ということ。
金融経済教育推進機構(J-FLEC)の『家計の金融行動に関する世論調査 2025年』でも、家計の貯蓄行動は毎年追跡されています。こうした数字の背景にあるのは、資産の増え方が一律ではないという構造です。仕組みで自動的に積み上げている人と、意志で頑張ろうとして途中で止まってしまう人とでは、同じ収入でも数年後の残高が変わってきます。
先取り貯金は、その差を埋めるための一番手前の土台。投資や資産運用の話に進む前に、まず「毎月確実に手元から動く一定額」をつくるところから始めるのが、遠回りに見えて実は最短です。
なぜ効くのか——給料振込文化と、よくある誤解
なぜこの方法が効くのか。理由は心理ではなく構造にあります。人は口座の残高を見て「使っていい金額」を無意識に判断します。残高が多く見えれば支出は自然に広がり、少なく見えれば締まる。これは意志の強さとほぼ無関係に起きる反応です。先取り貯金は、この判断材料そのものを書き換えます。貯蓄分を別の口座に移してしまえば、生活費口座の残高が今月の予算そのものになる。
家計簿をつけなくても、上限が自動的に決まるわけです。そして日本には、この仕組みと相性が非常に良い条件があります。毎月決まった日に給与が銀行口座へ振り込まれる文化です。25日払いなら25日に入る。この予測可能性のおかげで、給料日の翌営業日に自動振替を予約しておくだけで、判断回数はゼロになります。海外で 'pay yourself first' が定番手法として定着したのも、給与→引き落とし→残額で生活、という順番を明示的に組み替える点にありました。
ここでよくある誤解を一つ潰しておきます。「収入が増えてから始めればいい」という考えです。実際には逆で、金額の大小より、動く仕組みがあるかどうかが効きます。少額でも毎月自動で動いていれば、収入が増えたときに割合を上げるだけで積み上がる。仕組みがないまま収入だけ増えると、支出も同じだけ増えるのが普通です。始めるタイミングは、収入の額ではなく次の給料日です。
日本の類似発想としては、家計簿アプリで支出を見える化する運用、目的別に袋分けするシンキングファンド、そして「我慢しない貯金」を志向するソフトセービングなどがあります。先取り貯金はこれらの手前にある土台の仕組み。まずここを自動化してから、上に目的別の積立を乗せていく順序が無理なく続きます。
先取り貯金の始め方——いくら・項目・自動化の手順
①割合の目安を決める:手取りの1〜2割を目安に、無理のない幅で決めます。ただし最初から2割にすると生活が回らず頓挫することが多いので、まずは5〜10%で始めて、3ヶ月続いたら少しずつ上げるのが現実的です。断定的な『正解の割合』はありません。家賃の負担が重い人、ボーナスの比率が高い人、収入が月ごとに変動する人では適正値が変わります。
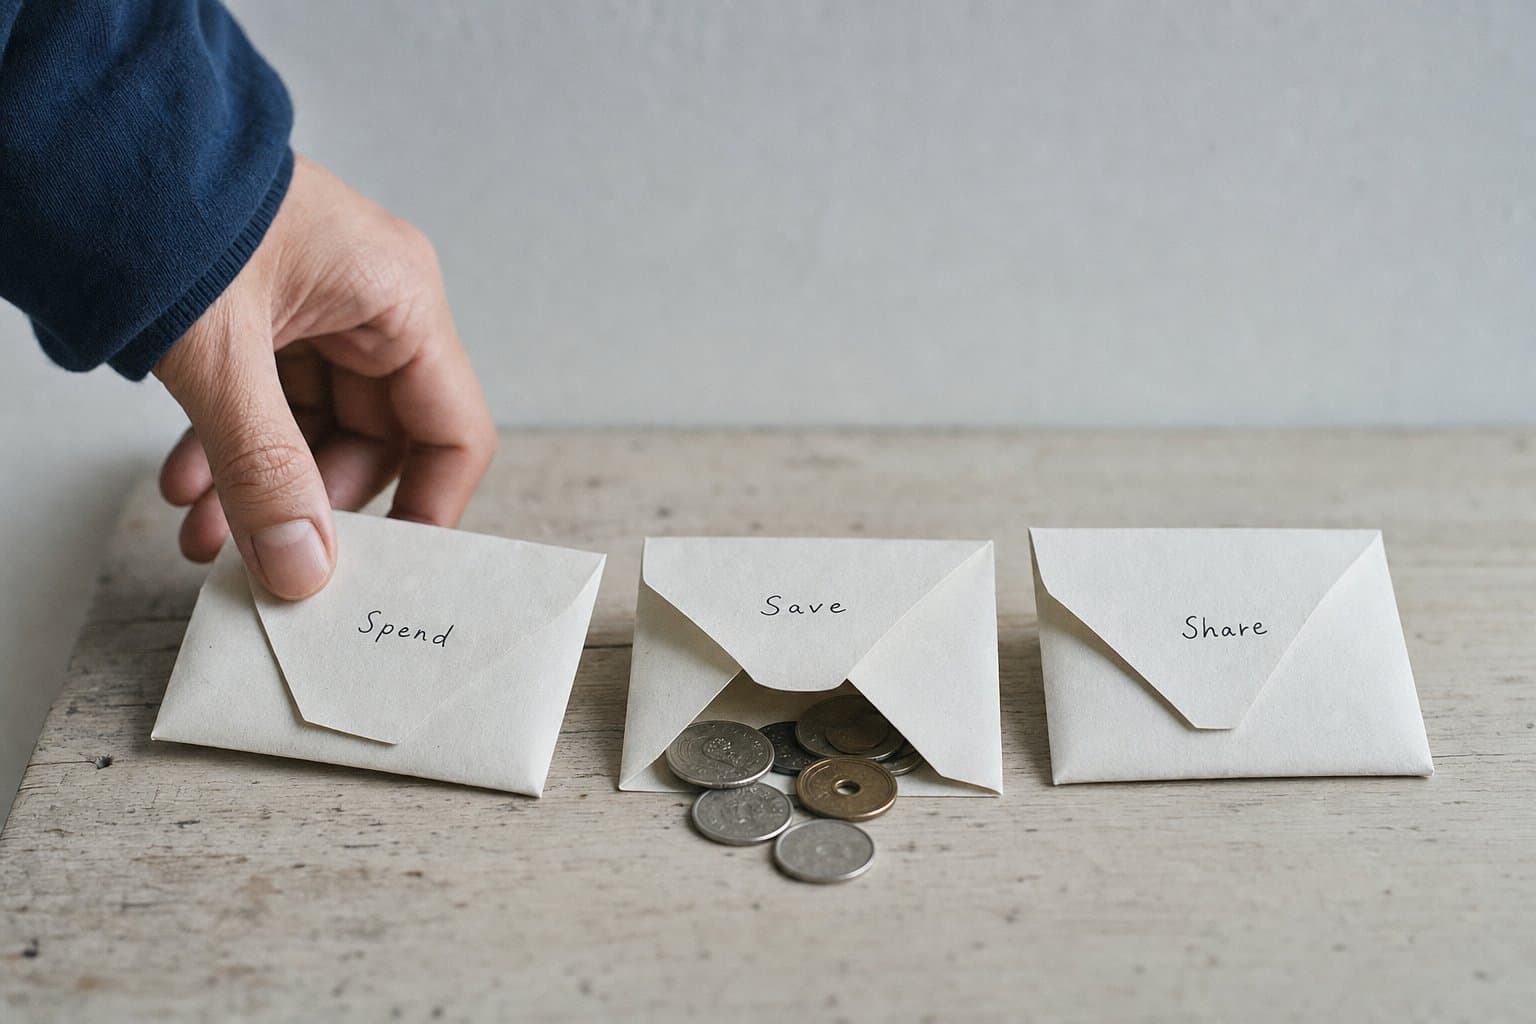
変動収入なら、一番少なかった月の手取りを基準に決めておくと崩れにくくなります。②項目を決める:先取り分をひとまとめにせず、用途で分けると続きやすくなります。よく使われるのは、急な出費に備える生活防衛費、家電の買い替えや帰省などの特別費、そして目的が決まっていない将来資金の3つ。最初は生活防衛費ひとつだけで構いません。数ヶ月分の生活費が貯まってから、次の項目を足していく順序が扱いやすいです。
③口座を分ける:使う口座(生活費)と貯める口座(先取り分)を物理的に分けます。同じ口座内では『残高=使っていいお金』に錯覚するため、別銀行に置くと視界から消えて手が伸びにくくなります。ここでネット銀行が便利で、住信SBIネット銀行の目的別口座や、楽天銀行、あおぞら銀行BANK支店などは、目的別に口座を分けたり自動振替を設定したりする機能が整っています。
- 給料日翌営業日に自動振替を予約:銀行の定額自動入金・自動振替サービスを使い、給料が入る口座から貯める口座へ、指定額を毎月自動で動かします。多くのネット銀行で手数料無料で設定可能です。翌営業日にするのは、給与の入金反映を待つためと、土日祝で振替が空振りするのを避けるためです。
- うまくいかないときの切り分け:月末に生活費が足りず貯蓄口座から戻している月が2ヶ月続いたら、意志の問題ではなく金額設定が高すぎるサインです。
割合を下げて仕組みを止めないことを優先してください。逆に毎月余るなら1段階上げる。カードの引き落とし日が給料日直後にある人は、引き落とし後に振替日を置くと空振りが減ります。設定が済んだら、あとは触らない。マネーフォワードME やZaimなどの家計簿アプリで、月1回残高を確認すれば十分です。
まとめ:先取り貯金は『順番を変えるだけ』
貯金が続かない人は、意志が弱いのではなく、順番が逆になっているだけ。給料日に自動で動く仕組みを一度組めば、来月からは何もしなくても積み上がっていきます。手取りの5〜10%から、項目を決めて、口座を分けて、給料日の翌営業日に自動振替。この流れで土台は完成です。今日の最初の一歩としては、次の給料日をカレンダーで確認して、そこに『振替設定』とだけ入れておけば十分。
金額は後から下げても構いません。止めないことのほうが大事です。口座分けの候補としては住信SBIネット銀行・楽天銀行・あおぞら銀行BANK支店などが選択肢になります。残高の見える化には家計簿アプリ(マネーフォワードME、Zaim)を組み合わせると、月1回の確認で運用が回ります。なお、家計の状況や適正な金額には個人差があり、ここでの割合はあくまで一般的な目安です。
判断に迷う場合はお金の専門家に相談してください。関連する考え方として、貯めたお金を目的別に整理するシンキングファンド、2026年のお金の動きを俯瞰するグローバルマネートレンドもあわせてどうぞ。下記のサービスは編集部が公開情報をもとに整理した候補です。条件を揃えて比較したうえで、自分の給料日リズムに合うものを選んでみてください。
よくある質問
先取り貯金とは、普通の貯金と何が違うのですか?
違いは順番だけです。普通の貯金は、生活費を使ったあとに残ったお金を貯めます。先取り貯金は、給料が入った直後に貯める分を先に別口座へ移し、残りで生活します。金額を毎月の判断に委ねないので、その月の気分や予定外の出費に左右されにくくなります。やることは同じ『貯める』でも、続きやすさが変わるのはこの順番の差によるものです。
先取り貯金はいくらから始めればいいですか?
目安は手取りの1〜2割ですが、最初からその上限を狙うと生活が回らず途中で止まりやすくなります。まずは5〜10%程度で始めて、3ヶ月続いたら少しずつ上げるのが現実的です。適正な金額は家賃の負担や収入の安定度で変わるため、個人差があります。収入が月によって変動する場合は、一番少なかった月の手取りを基準にすると崩れにくくなります。
先取り貯金のデメリットはありますか?
あります。金額を高く設定しすぎると月末に生活費が足りなくなり、貯蓄口座から戻すことになって仕組みが形骸化します。また、貯める口座を分けると急な出費への対応が一手間増えます。対策としては、割合を控えめに設定すること、そして先取り分の一部を生活防衛費として置き、すぐ引き出せる状態にしておくこと。合う金額には個人差があるため、無理なら下げて構いません。
先取り貯金を自動でやるには、どう設定すればいいですか?
銀行の定額自動入金・自動振替サービスを使い、給料が振り込まれる口座から貯蓄用口座へ、毎月決まった額を自動で移す設定にします。実行日は給料日の翌営業日にすると、入金の反映待ちや土日祝の空振りを避けられます。多くのネット銀行では手数料無料で設定できます。カードの引き落としが給料日直後にある場合は、その後に振替日を置くと安定します。
先取り貯金の項目は、どう分けるのがいいですか?
よく使われるのは、急な出費に備える生活防衛費、家電の買い替えや帰省などの特別費、そして用途未定の将来資金の3つです。ただし最初から全部を分ける必要はありません。まずは生活防衛費ひとつに集中し、数ヶ月分の生活費が貯まってから次の項目を足すと管理が楽です。目的別に口座を分けられるネット銀行を使うと、項目ごとの残高が把握しやすくなります。
収入が増えてから始めたほうがいいのでは?
金額の大小より、自動で動く仕組みがあるかどうかのほうが効きます。少額でも毎月動いていれば、収入が増えたときに割合を上げるだけで積み上がります。逆に仕組みがないまま収入だけ増えると、支出も同じだけ増えていくことが多いです。始めるタイミングは収入の額ではなく、次の給料日と考えるのが現実的。無理のない額で先に枠だけ作っておきましょう。
この記事について
この記事は Tokyo Decoded 編集部の桐生 ミナ(編集長/お金・家計担当)が執筆し、編集部が出典の確認と事実確認を行いました。広告主が内容・評価に関与しない編集の独立を方針としています。詳しくは編集ポリシーをご覧ください。
出典・参考資料
関連記事
マネーマキシングとは——貯金額より「選択肢」を増やす新常識
マネーマキシングは額を増やす話ではない。いま手元にあるお金から引き出せる選択肢を増やす考え方です。
続きを読む →
シンキングファンド(sinking fund)とは——意味と、年間の特別費を先回りで積む海外定番術
sinking fund の意味は「予測できる不定期支出を月割りで積む」こと。車検・帰省・誕生日に備える海外FinTok定番の家計術を解説。
続きを読む →
2026年、海外発「お金トレンド」大全。Loud Budgetingから袋分けまで、世界の新常識を日本で実践する
Loud Budgeting・Soft Saving・Cash Stuffing——海外で生まれた「お金トレンド」を一枚の地図に。どれを、どんな人が、どう日本で実践すべきかをまとめた入口記事です。
続きを読む →