
お金の不安に効く本ランキング5選——2026年最新版
マネーディスモルフィアやリベンジ貯蓄——お金の不安を「知識」で解体する定番5冊をランキング形式で。
 文 — 桐生 ミナ
「お金のことを考えると、なんとなく胃が重い」。そう感じるのは、あなただけではありません。米Credit Karmaの調査ではZ世代の43%が自分の資産状況を実態より悪く歪めて認識するマネーディスモルフィアを自覚し、日本でも「不安ゆえに使わず貯めすぎる」層が増えています。
この記事は、その不安を「知識」に変換してくれる定番マネー本5冊を、
- どんな不安に効くか
- 誰に向くか の2軸でランキング化しました。初心者でも読み通せる入門書から、老後のお金の考え方を変える一冊まで、公開情報を条件を揃えて整理しています。大切なのは「正解の1冊」を探すことではなく、いま自分が感じている不安の種類に近い1冊から始めること。
ランキングの順位は難易度ではなく、多くの人がつまずきやすい順に並べています。本を読むのは、いちばん静かで、いちばん再現性のある自己投資です。読み終えたあと、あなたの家計の数字は一円も変わっていないかもしれません。それでも、その数字を見る目線は確実に変わります。
お金の不安とは?2025-26年最大のマネートレンド
お金の不安とは、収入や貯蓄の絶対額とは別に、「自分の家計の見通しが立たない」という感覚が持続する状態を指します。医学的な診断名ではなく、調査や報道で使われる生活実感の言葉です。象徴的なのがマネーディスモルフィア——実態より自分の資産状況を悪く歪めて認識する傾向で、Credit Karma(2024)ではZ世代の43%、ミレニアル世代の41%が自覚していました。数字で見ると、お金の不安は「気分」ではなく明確なトレンドです。
米国では、その不安が消費の抑制として表面化しました。CNBCが2025年6月に報じたリベンジ貯蓄は、景気の不透明感に備えて意識的に貯蓄へ振る動きで、貯蓄率は2025年1月の4.1%から4月には4.9%へ上昇しています。パンデミック後のリベンジ消費の、ちょうど裏返しの現象です。
日本での位置づけは少し違います。第一生命経済研究所のレポート「貯め込む家計と増えない消費」(2024年10月)は、家計貯蓄率が反転上昇し、貯め込みが消費の伸び悩みにつながっていると指摘しました。つまり日本は、もともと貯蓄志向が強い土壌の上に不安が乗っている構造です。使わないことが安心の手段になり、その安心が次の不安を呼ぶ——症状は米国と違えど、根っこは同じ「見通しの欠如」。だからこそ、視界を広げてくれる本の役割が大きいのです。
なぜ日本人に「読書で解体」が効くのか
日本の家計は「貯蓄はできているのに、なぜか不安」という奇妙な状態にあります。金融経済教育推進機構(J-FLEC、旧・金融広報中央委員会)の「家計の金融行動に関する世論調査 2025年」でも、資産を持ちながら老後を不安視する層が多数派です。これはお金の絶対額ではなく、「自分のお金の使い方に確信が持てない」という認知の問題です。
なぜ読書が効くのか。仕組みはシンプルで、不安の多くは「順序がわからないこと」から生まれるからです。貯めるのが先か、投資が先か、保険は要るのか——判断の順番が定まらないと、人はすべての選択肢を同時に心配し続けます。書籍は一冊のなかで前提から結論までを順番に並べてくれるので、読み終えた時点で「今の自分はどの段階にいるか」がわかる。
判断の対象が減れば、不安は扱いやすいサイズになります。海外で流行したラウドバジェッティングやソフトセービングも、根底にあるのは「自分の価値観に沿ってお金を使う言語を持とう」という発想。SNSの断片情報が不安を増幅しやすいのは、順序のない結論だけが流れてくるからです。
よくある誤解を一つ潰しておきます。「マネー本は、ある程度お金がある人が読むもの」——これは逆です。原資が小さいほど、一回の判断ミスが家計に占める比重は大きくなります。初心者向けの一冊で全体像を先に持つほうが、遠回りに見えて結果的に速い。また、読んだからといって家計がすぐ改善するわけではなく、効果の出方には個人差があります。それでも、不安の正体に名前がつくと驚くほど扱いやすくなる——これが読書という処方箋の効能です。
お金の本おすすめ5選——初心者の読み方
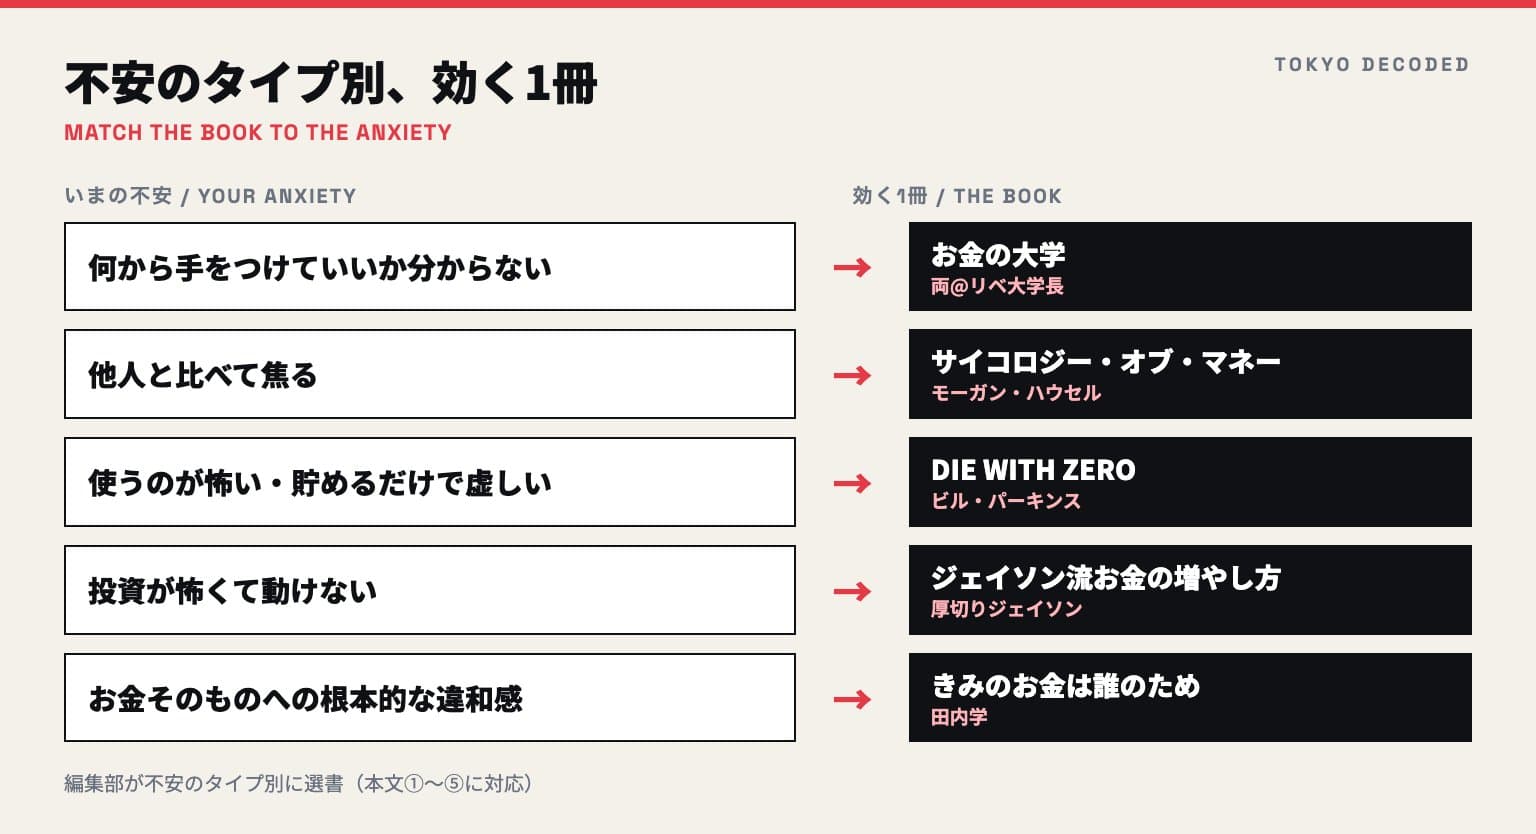
公開情報をもとに「日本で買える定番マネー本」を条件を揃えて整理し、不安のタイプ別に5冊を選びました。上から順に読む必要はありません。今のあなたの不安に近い1冊から始めてください。目安は1冊を2週間。読み切れなくても、序章と目次を読んで全体像だけ取るのは十分に有効です。
①『本当の自由を手に入れる お金の大学』両@リベ大学長——「何から手をつけていいかわからない」不安に効く。貯める・稼ぐ・増やす・守る・使うの5つの力を体系化した入門書で、初心者やマネー本が初めての人の1冊目に向きます。家計の全体像が一枚の地図になります。
②『サイコロジー・オブ・マネー』モーガン・ハウセル——「他人と比べて焦る」不安に効く。お金は数学ではなく心理学だと喝破する名著。SNSで他人の家計や投資額を見て落ち込む人、マネーディスモルフィアの構造を腑に落としたい人に。
③『DIE WITH ZERO』ビル・パーキンス——「使うのが怖い、でも貯めるだけで虚しい」不安に効く。老後のお金をどう考えるかで悩む人、過剰貯蓄型の日本人に最も刺さる一冊です。「経験は複利で効く」という視点は、リベンジ貯蓄の反対側の処方箋になります。
④『ジェイソン流お金の増やし方』厚切りジェイソン——「投資が怖くて動けない」不安に効く。インデックス投資1本に絞った実践書。難しい話を削ぎ落とし、最初の一歩をシンプルにしてくれます。
⑤『きみのお金は誰のため』田内学——「お金そのものへの根本的な違和感」に効く。物語形式でお金の本質を問い直す一冊。数字より先に価値観を整えたい人、活字が重く感じる人にも読みやすい構成です。
うまくいかないときの切り分け。3日読み進まないなら難易度ではなく「不安の種類が違う」可能性が高いので、別の番号に乗り換えてください。読むほど不安が強まる場合は一度中断を。家計の個別判断や具体的な金融商品の選択は、書籍だけで決めず専門家に相談するのが安全です。5冊とも楽天ブックスで在庫があり、レビュー数も十分。下記のCTAから比較してみてください。
まとめ:お金の不安に効く本は今日の1冊から
お金の不安は、放っておくとリベンジ貯蓄や過剰な節約に振れ、生活の質を静かに削ります。逆に、1冊読むだけで「不安の正体」に名前がつき、行動の選択肢が増える。効果の出方には個人差がありますが、順序を持つこと自体は誰にとっても損になりません。
最初の一歩はシンプルです。今の不安を一文で書き出し、この記事の5冊のうち一番近い番号を選ぶ。何から手をつけるか迷うなら
- 、他人と比べて苦しいなら
- 、老後の使い方に悩むなら
- 、投資が怖いなら
- 、お金そのものに違和感があるなら
- 。決めたら、その1冊だけを楽天ブックスで比較・購入してください。下記の商品リンクから各書籍のレビュー・価格を確認できます。まとめ買いは挫折のもとです。
読み終えたら、ぜひお金トレンド大全2026で全体地図と照らし合わせてみてください。知識は、いちばん静かで、いちばん確実な投資です。
よくある質問
お金の本、初心者はどれから読むべきですか?
全体像から入るのが安全です。この記事では
- 『本当の自由を手に入れる お金の大学』を初心者の1冊目に置いています。貯める・稼ぐ・増やす・守る・使うの順序が一冊で揃うため、次に何を学ぶべきかが自分で判断できるようになるからです。投資に強い抵抗があるなら
- から入っても構いません。読む順番より、いま感じている不安に近いかどうかを優先してください。
女性向けのお金の本はどう選べばいいですか?
表紙や属性より、扱う不安の種類で選ぶのが確実です。ライフイベントによる収入の変動や、働き方の切り替えに不安があるなら、家計の全体像を扱う
- と、使い方の価値観を整える
- の組み合わせが噛み合います。他人と比べて焦りやすいタイプなら
- 。属性別の棚は入口としては便利ですが、中身が自分の不安に対応しているかを目次で確認してから選んでください。
老後のお金が不安です。どの本が役立ちますか?
③『DIE WITH ZERO』が中心になります。貯めることではなく「いつ、何に使うか」を軸に据える本で、貯蓄はできているのに使えないという日本に多い状態に噛み合います。制度や年金の具体的な受け取り方は書籍だけで判断せず、専門家に相談してください。J-FLECの調査でも資産を持ちながら老後を不安視する層が多数派で、これは金額ではなく見通しの問題です。
本を読めば、お金の不安はなくなりますか?
なくなると断言はできません。効果の出方には個人差があり、読書は不安を扱いやすくするための道具です。実際に変わりやすいのは、判断の順序が見えることで同時に心配する対象が減る点。読むほど不安が強まる場合は一度中断し、必要なら専門家に相談してください。家計の個別の判断や金融商品の選択を、一冊の本だけで決めないことも大切です。
マネー本は何冊くらい読むべきですか?
まずは1冊で十分です。この記事の5冊はテーマが重ならないよう不安のタイプ別に整理してあるので、同じ内容を何冊も読む必要はありません。目安は1冊2週間、読み切れなければ序章と目次だけでも構いません。まとめ買いは挫折の原因になりやすいので、1冊終えてから次の不安が残っているかどうかで判断するのが現実的です。
この記事について
この記事は Tokyo Decoded 編集部の桐生 ミナ(編集長/お金・家計担当)が執筆し、編集部が出典の確認と事実確認を行いました。広告主が内容・評価に関与しない編集の独立を方針としています。詳しくは編集ポリシーをご覧ください。
出典・参考資料
- CNBC「Nearly half of young adults have 'money dysmorphia,' survey finds」(2024年3月13日) — CNBC
- CNBC「'Revenge saving' picks up as consumers brace for economic uncertainty」(2025年6月27日) — CNBC
- 第一生命経済研究所「貯め込む家計と増えない消費 ~反転上昇する家計貯蓄率を考える~」(2024年10月11日) — 第一生命経済研究所
- 金融経済教育推進機構(J-FLEC)「家計の金融行動に関する世論調査 2025年」 — J-FLEC
関連記事
2026年、海外発「お金トレンド」大全。Loud Budgetingから袋分けまで、世界の新常識を日本で実践する
Loud Budgeting・Soft Saving・Cash Stuffing——海外で生まれた「お金トレンド」を一枚の地図に。どれを、どんな人が、どう日本で実践すべきかをまとめた入口記事です。
続きを読む →
家計簿アプリ 比較——お金の不安を数字で消す4選
家計簿アプリ4つを『どんな不安に効くか』で比較。マネフォME・Zaim・OsidOri・Moneytree。
続きを読む →
リベンジ貯蓄とは——リベンジ消費の反動で米貯蓄率4.9%へ、不安時代の新お金習慣
コロナ後の『リベンジ消費』の反動で米国で拡大中。意地でも貯める新ムーブメントを解説。
続きを読む →