家計簿アプリ 比較——お金の不安を数字で消す4選
家計簿アプリ4つを『どんな不安に効くか』で比較。マネフォME・Zaim・OsidOri・Moneytree。
 文 — 桐生 ミナ
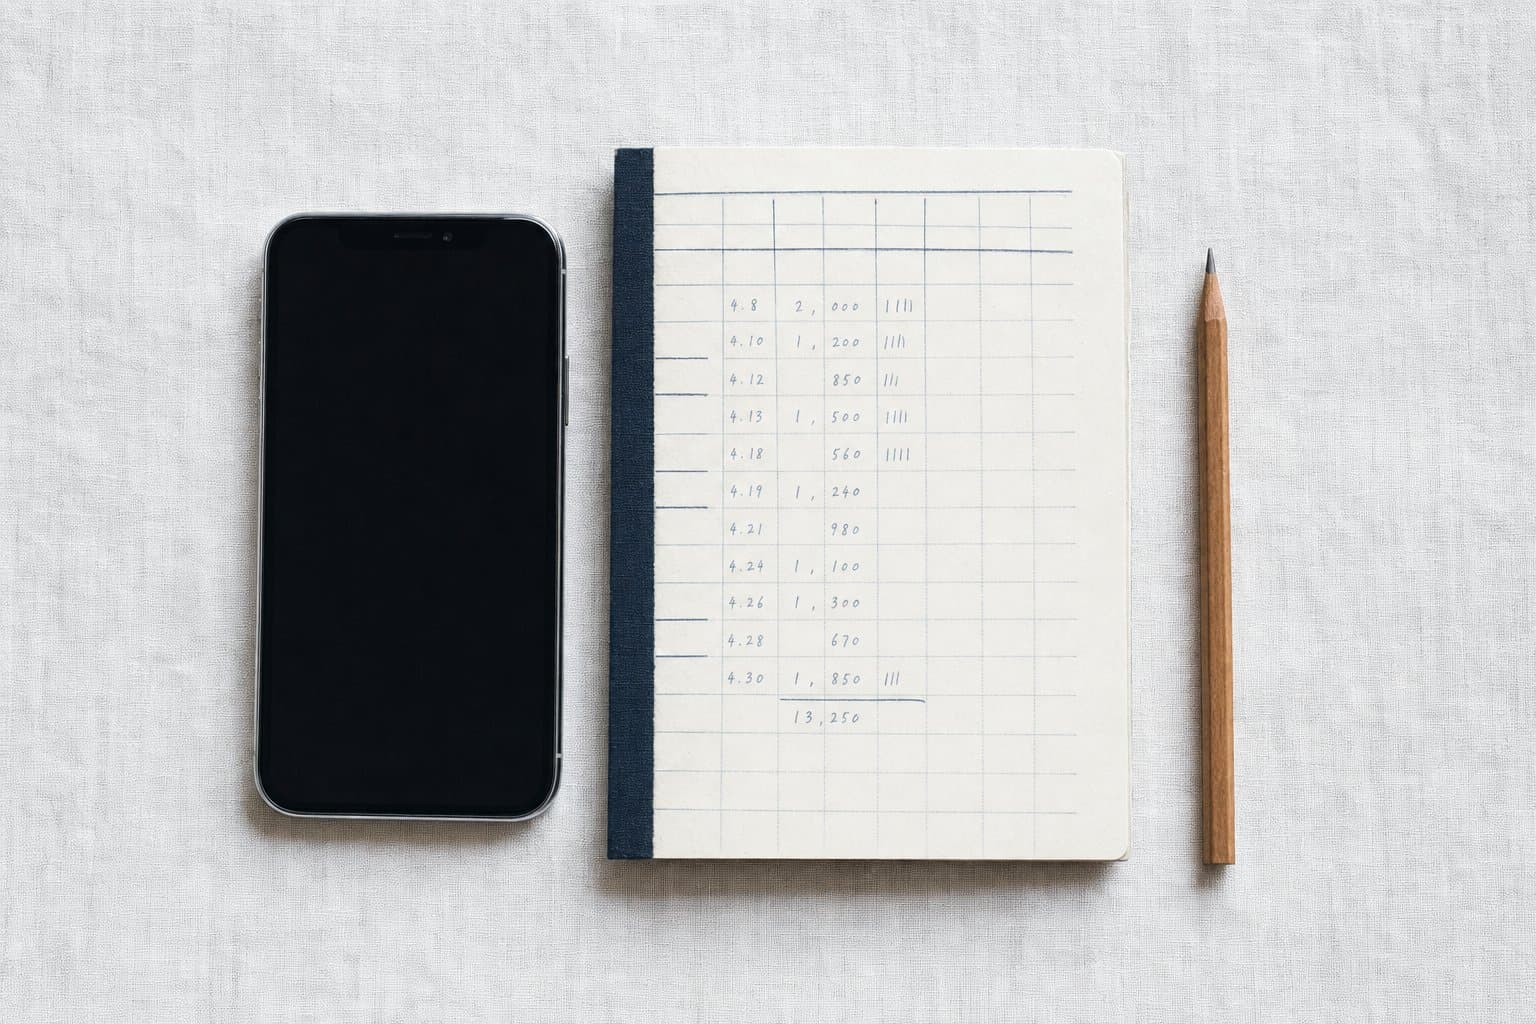
「いま口座にいくらありますか?」——この問いに詰まるとき、私たちの不安は『金額そのもの』ではなく『見えていないこと』から来ています。残高が少ないから怖いのではなく、いくらあるか分からないから怖い。家計簿(Kakeibo)は1904年、羽仁もと子が日本の読者のために生み出した家計管理の発明でした。発行元の婦人之友社によれば、その家計簿は創刊120周年を迎えています。
1世紀を超えて続いた理由は、精神論ではなく『書けば見える』という単純な仕組みにあります。そしていま、それは海外に渡り、CNBCが『Kakeibo:この日本式予算術で私は豊かになった』と紹介するほど、逆輸入のかたちで戻ってきました。手書きノートがスマホアプリに姿を変えただけで、本質は同じです。数字にすれば、不安は輪郭を持ち、扱えるものになる。
この記事では、日本で使える主要な家計簿アプリ4つを『どんな不安に効くか』という軸で比較します。無料で使えるのか、夫婦で使えるのか、連携なしでも使えるのか、安全性はどう考えればいいのか。選ぶ前に知りたいことを、順番に整理していきます。
家計簿アプリとは?比較の前に知る基本
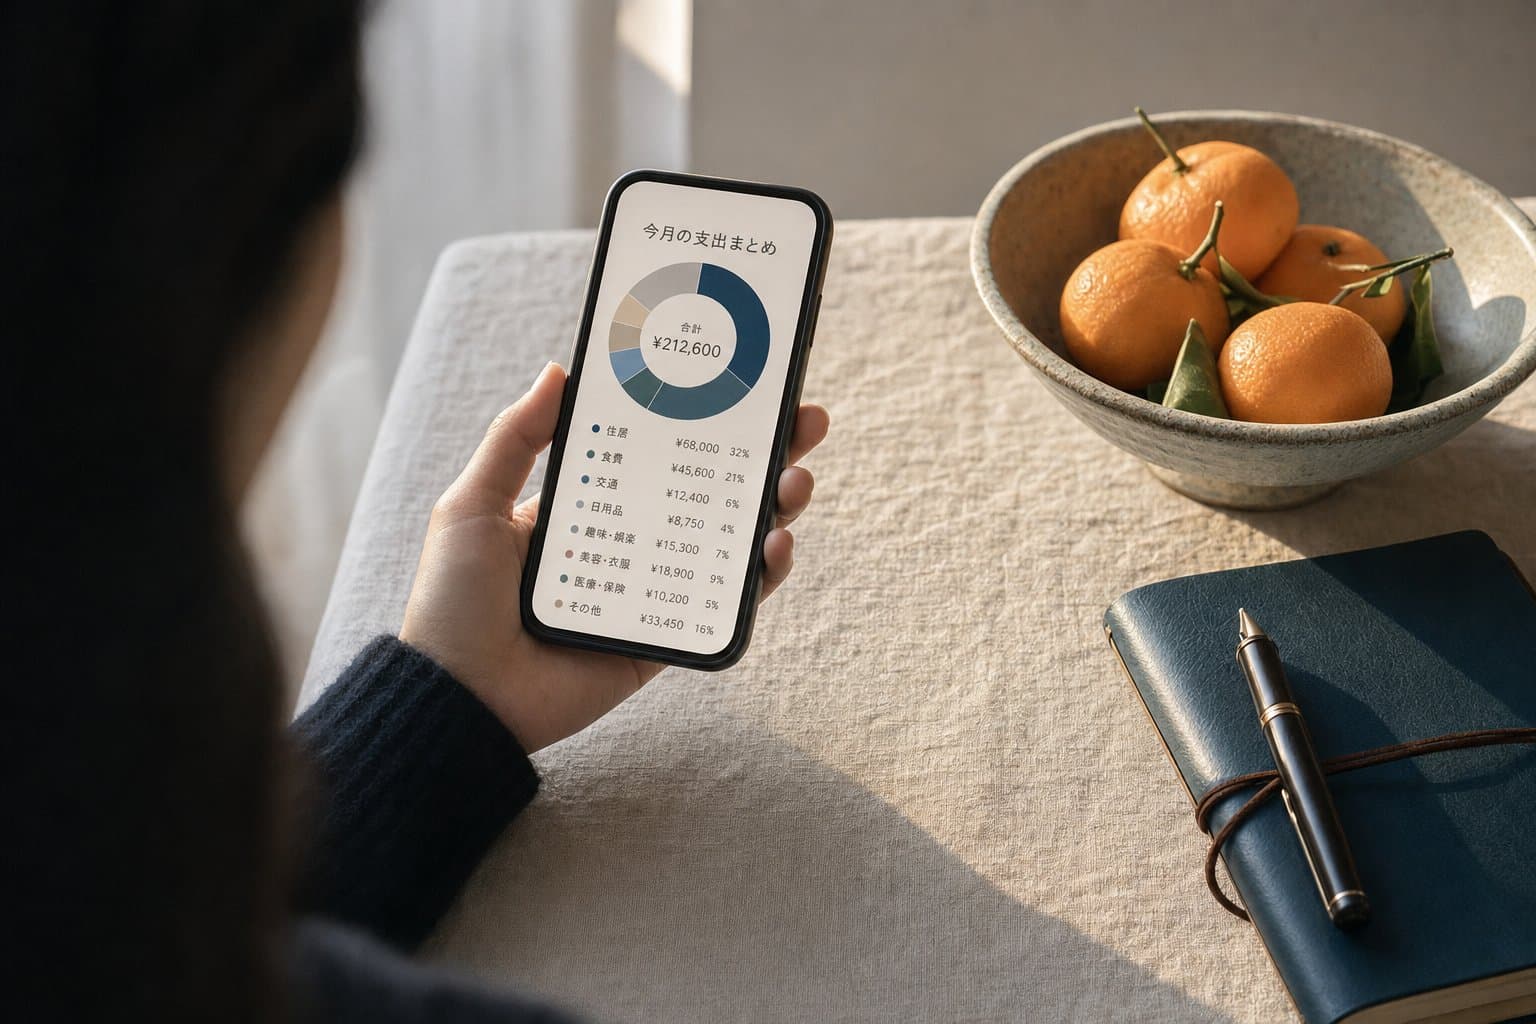
家計簿アプリとは、銀行口座・クレジットカード・電子マネー・証券口座などの入出金を一か所に集め、支出を費目ごとに自動で仕分けして、収支と資産を画面上で見えるようにするアプリです。紙の家計簿がやっていた『記録する・分類する・月末に振り返る』を、入力の手間を減らしたまま再現する道具、と考えると分かりやすいでしょう。記録方法は大きく2種類。口座やカードを連携して自動で取り込む方式と、レシート撮影や手入力で自分だけが記録する方式です。連携なしで使いたい人向けの選択肢も後段で触れます。
なぜこれが『不安』の話になるのか。『マネーディスモルフィア』という言葉があります。実際の資産と自己認識がズレて、実態より貧しく感じてしまう心理現象です。CNBCが2024年3月13日に報じたCredit Karmaの調査では、Z世代の43%・ミレニアル世代の41%が該当すると報告されました。逆に、収入が上がっても『いつか無くなる』と怯えて過剰に貯め込むリベンジ貯蓄も、同じ根から生えています。共通するのは『数字を見ていない』こと。見ていないから、頭の中の推測が実態より悪い方向に膨らむ。
つまり家計簿アプリは、節約ツールである以前に、マネーディスモルフィアを数値で解除する装置に近いのです。もちろんアプリを入れれば不安がなくなると断言はできませんし、感じ方には個人差があります。それでも『分からない』を『分かる』に変える効果は、節約額よりも先に体感として現れやすい部分です。日本での位置づけも独特で、家計簿はもともと主婦向けの実務書として広まり、いまはひとり暮らしにも共働き世帯にも使われる汎用ツールになりました。
なぜ効くのか——比較の前に仕組みを知る
なぜ日本発の『家計簿』文化がアプリと相性がいいのか。理由は3つあります。第一に、日本の家計簿は『費目分類』の発明でした。食費・光熱費・教育費と枠を決めて割り振る作業は、アプリの自動仕訳と完全に同じロジックです。紙の時代に人間が手でやっていた分類を、アプリは取り込みと同時に済ませてくれる。第二に、羽仁もと子が説いた『予算→記録→反省』の月次サイクルは、そのままアプリの月次レポート機能に対応します。
アプリが月末に出すグラフは、新発明ではなく120年続いた作法のデジタル版です。第三に、日本の家計は複数口座に分散しがちです。給与口座、生活費の引き落とし口座、貯蓄用、証券、そして複数の電子マネーとポイント。この分散こそが『全体像が見えない』の正体で、一覧化ニーズが強い理由でもあります。
ここで、よくある誤解をひとつ潰しておきます。『家計簿アプリ=節約アプリ』という理解です。実際には、アプリが直接あなたの支出を減らすわけではありません。アプリがするのは『見せる』ことだけで、減らすかどうかは人間側の判断です。それでも意味があるのは、判断の材料が変わるからです。何となく使いすぎている気がする、という曖昧な罪悪感は、行動を変える指示になりません。一方『先月のサブスクは費目としてこれくらいの塊だった』という形になると、解約するかどうかという具体的な選択肢に落ちます。つまり効くのは自制心の強化ではなく、意思決定の解像度が上がることです。
もうひとつ。数字を見ると落ち込む、という人もいます。その場合は毎日開くのをやめて、週1回や月1回に減らしたほうが続きます。見る頻度は多いほど良いわけではありません。効果の感じ方には個人差があり、家計の状況が深刻なときは公的な相談窓口や専門家に相談してください。アプリはあくまで、判断のための地図です。
家計簿アプリ 比較——無料・夫婦・連携なし
公開情報を整理し、条件を揃えて主要4アプリを『どんな不安に効くか』で比較しました。料金・連携先・機能は変わりやすいので、最終確認は必ず各公式サイトの最新情報で行ってください。
①【マネーフォワード ME】——『全部見えないと不安』な人向け。銀行・カード・証券・電子マネーまで幅広く自動連携でき、収支と資産を一画面で俯瞰できる定番です。無料プランでも全体像の把握は十分試せます。連携先を増やしたい場合は有料プランの条件を確認してください。
②【Zaim】——『レシートを記録したい・費目を細かく管理したい』人向け。レシート撮影の精度に定評があり、家計調査データと自分の支出を比べられる社会派の機能もあります。連携なしの手入力中心で使いたい人にも向く選択肢です。よく検索される『Zaimとマネーフォワードの違い』は、ざっくり言えば資産の俯瞰に強いのが前者、記録の細かさと手入力運用に強いのが後者、と考えると選びやすくなります。
③【OsidOri(オシドリ)】——『夫婦・パートナーとお金でモメたくない』人向け。個人用と共有用の2つの財布を分けて管理でき、共有したくない支出は共有側に出さずに済みます。夫婦向けを探している人が最初に見るべき設計です。
④【Moneytree】——『資産全体を静かに眺めたい』人向け。画面が静かで、投資口座や年金まで含めた残高の一覧化に向き、長期で資産推移を追いたい人に合います。
始め方は4ステップ。
- まず不安タイプで1本だけ選ぶ。
- 口座を1つだけ連携する(または手入力で1週間だけ記録する)。
- 1週間後に費目の内訳を見て、驚いた項目を1つだけメモする。
- 月末に振り返り、翌月の予算を1費目だけ決める。
うまくいかないときの切り分けはこうです。続かないなら、連携数が多すぎるか、見る頻度が高すぎます。数を減らし、週1回に落としてください。分類が合わないと感じるなら、費目を細かくしすぎている可能性が高いので、大きな枠にまとめ直します。連携が不安なら、無理に連携せず手入力から始めて構いません。やめどきの目安は、3か月見ても行動が何も変わらないとき。そのときはアプリを替えるより、目的を1つに絞り直すほうが早いです。関連:Cash Stuffing(袋分け家計簿)は、アプリと併用すると『使う実感』が戻る古典技法です。
まとめ:最初の1本の選び方と次の一歩
お金の不安を軽くする一番安い方法は、投資でも副業でもなく『見ること』です。上の4本のうち、自分の不安に一番近い1本をまず入れて、口座を1つだけ連携する。連携が不安なら、手入力で1週間だけ記録する。それだけで、頭の中の推測が実際の数字に置き換わっていきます。マネーフォワード ME、Zaim、OsidOri、Moneytreeはいずれも無料で始められる範囲があるので、最初から課金して比べる必要はありません。
迷ったら目安はこうです。『全部見たい=マネーフォワード ME』『レシートと手入力=Zaim』『夫婦で使う=OsidOri』『静かに資産推移=Moneytree』。効果の感じ方には個人差があり、返済や生活費が厳しい状況なら、アプリより先に公的な相談窓口や専門家に相談してください。数字は、あなたを責めません。ただ、輪郭をくれるだけです。今日の一歩は、アプリを1つ選んで開くこと。それで十分です。
よくある質問
家計簿アプリは無料でどこまで使えますか?
紹介した4本はいずれも無料で始められる範囲があります。一般に、口座の連携本数や過去データの閲覧範囲、広告の有無などで無料と有料が分かれることが多いです。まずは無料の範囲で1つの口座だけ連携し、続きそうだと感じてから有料の条件を検討する順番が安全です。無料枠の内容は変更されることがあるため、最新の条件は各公式サイトで確認してください。
ZaimとマネーフォワードMEはどう違いますか?
ざっくり分けると、マネーフォワード MEは銀行・カード・証券・電子マネーを幅広く連携して資産と収支を一画面で俯瞰する用途に強く、Zaimはレシート撮影や手入力で費目を細かく管理する用途に強いアプリです。家計調査データと自分の支出を比べられる点もZaimの特徴です。全体像から入りたいなら前者、記録の細かさを重視するなら後者、という選び方が分かりやすいでしょう。
夫婦で使うならどれがおすすめですか?
共有を前提に設計されているのはOsidOriです。個人用と共有用の財布を分けて管理でき、共有したくない支出を共有側に出さずに済むため、すべてを開示しなくても共通の家計だけを一緒に見られます。共働きで家計の分担が複雑な世帯ほど向きます。まずは家賃や光熱費など共通の費目だけを共有し、個人の支出は各自の財布に置く運用から始めると揉めにくくなります。
銀行と連携しないで使えますか?
使えます。レシート撮影や手入力だけで記録する運用が可能で、Zaimのように手入力中心の使い方と相性のよいアプリもあります。連携をしないぶん自動集計の恩恵は減りますが、支出を意識する効果は残ります。まずは連携なしで1週間だけ記録し、続きそうなら連携を検討する、という段階的な進め方でも問題ありません。
無料の家計簿アプリは安全ですか?
安全性を絶対に保証できるサービスはありません。判断材料としては、運営会社の情報が公開されているか、プライバシーポリシーで取得情報と利用目的が説明されているか、二段階認証など本人確認の仕組みがあるかを確認するとよいでしょう。不安が強い場合は連携せず手入力で使う選択もできます。パスワードの使い回しを避けることも基本の対策です。
毎日入力しないと意味がないですか?
毎日である必要はありません。羽仁もと子が示した流れも、予算を立て、記録し、月末に振り返るという月単位のサイクルでした。開く頻度は多いほどよいわけではなく、数字を見ると気持ちが沈む人は週1回や月1回に減らしたほうが続きます。感じ方には個人差があるので、自分が3か月続けられるリズムを基準に決めてください。
この記事について
この記事は Tokyo Decoded 編集部の桐生 ミナ(編集長/お金・家計担当)が執筆し、編集部が出典の確認と事実確認を行いました。広告主が内容・評価に関与しない編集の独立を方針としています。詳しくは編集ポリシーをご覧ください。