「将来のために我慢」はもう古い——Z世代73%が選ぶ「Soft Saving」とは
Intuitの調査でZ世代の73%が「老後より今の生活の質を優先」と回答。我慢の貯金ではなく、自分を犠牲にしない「Soft Saving(柔らかい節約)」とは何か。日本の積立・もったいない文化との接点から、無理なく続く実践法を解説します。
 文 — マーカス・ベネット
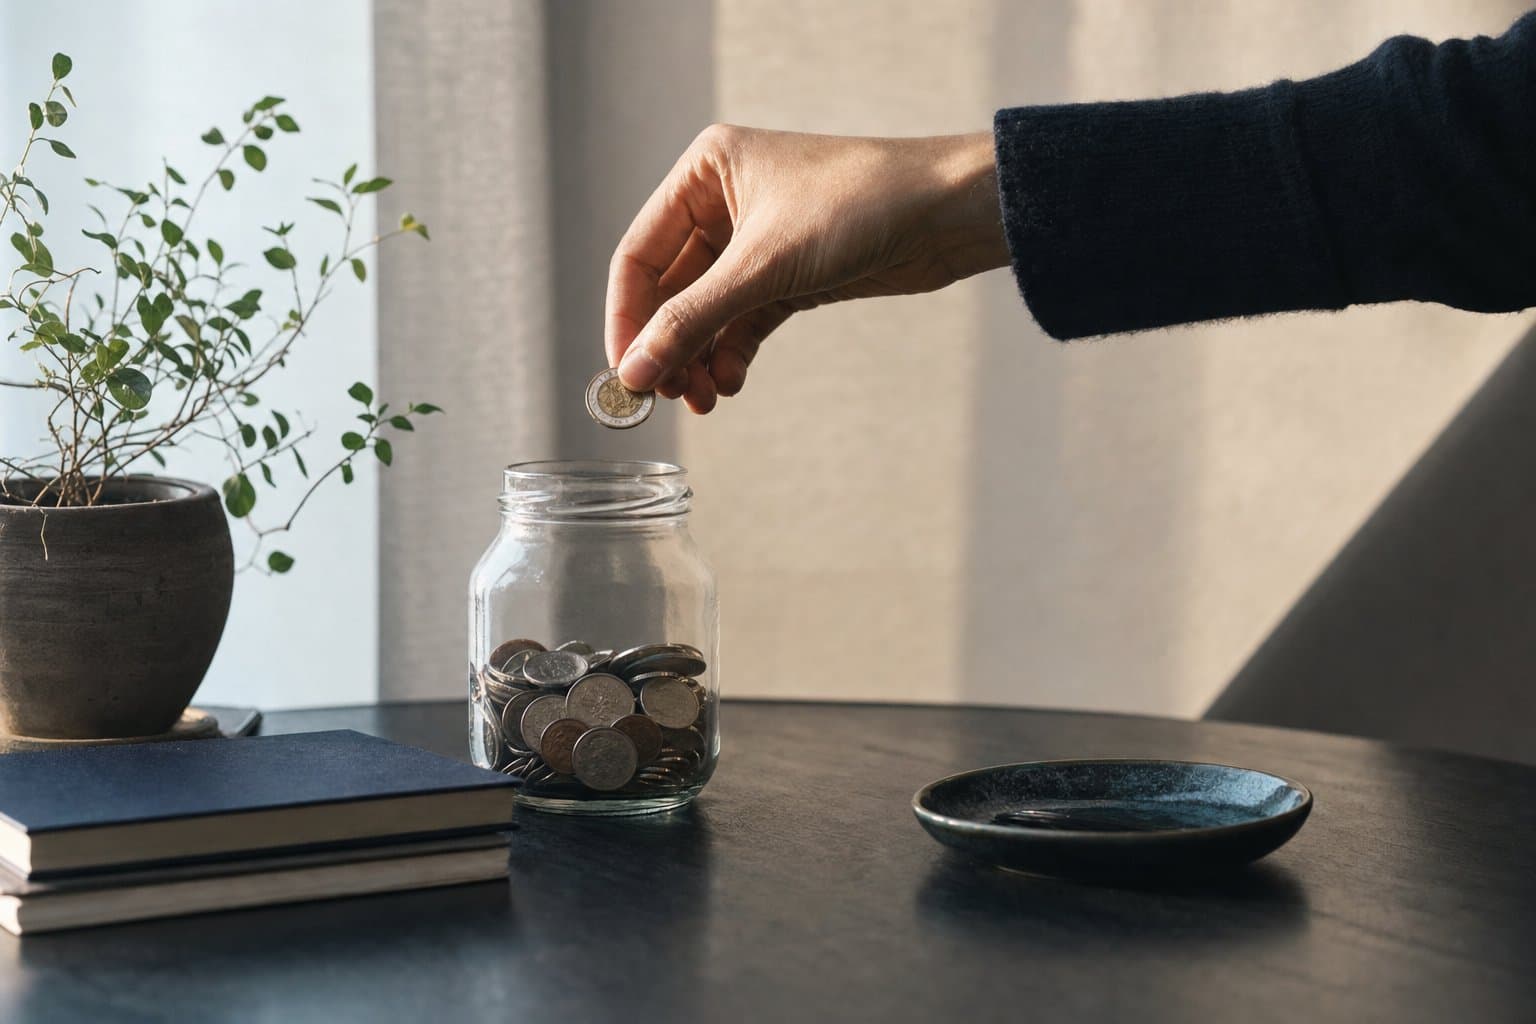
「将来のために、今は我慢」。貯金といえば、長らくこれが正解とされてきました。欲しいものを諦め、友人の誘いを断り、楽しみを後回しにして、未来の安心のために積み上げる——。でも、その我慢前提のお金観に、海外の若い世代が静かに「NO」を突きつけ始めています。広がっているのは『Soft Saving(ソフトセービング)』、直訳すれば「柔らかい節約」。
今の自分の生活の質やメンタルを犠牲にしてまでは貯めない。その代わり、無理のない範囲で、ゆるく、長く続ける——そんな新しい貯蓄の姿勢です。ここで大事なのは、Soft Savingが「貯めない宣言」ではないこと。貯めるスピードより、貯め続けられる状態を優先する、という順番の入れ替えです。前に紹介した「Loud Budgeting(堂々と節約する)」が'強い宣言'だとすれば、Soft Savingは'優しい習慣'。
貯金のたびに気持ちがすり減る、頑張るほど反動で散財してしまう——そんな経験があるすべての人に、もうひとつの選択肢を示しています。この記事では、言葉の定義、ハードセービングとの違い、そして日本の生活に落とし込む手順まで、順番に整理していきます。
ソフトセービングとは?ハードセービングとの違い
Soft Saving(ソフトセービング)とは、老後や遠い将来のための貯蓄を最優先にせず、今の生活の質と心の余裕を守れる範囲で、ゆるやかに貯め続けるお金との付き合い方です。目標額を絶対視せず、続けられることそのものを成果とみなす。これが定義の中心にあります。対になる考え方が「ハードセービング」——固定のノルマを課し、達成できなければ自分を責める、意志の力に依存した従来型の節約です。
両者の違いは金額ではなく、うまくいかなかった月の扱い方にあります。この変化は調査データにもはっきり表れています。会計ソフト大手Intuitの調査では、米国のZ世代の73%が「老後のための貯蓄より、今の生活の質を優先する」と回答。ミレニアル世代でも66%にのぼり、ベビーブーマー世代(31%)とは数字がほぼ逆転しています。
「我慢して貯める」モデルが、もはや若い世代の感覚に合わなくなっているのです。Soft Savingという言葉自体は2023年ごろから米国のTikTokを中心に広がり、同年にはCNBCがこの潮流を取り上げ、Z世代とミレニアル世代のマネー目標が組み替わりつつあると報じました。背景にあるのは世界共通の事情です。インフレと物価高で、切り詰めても資産の伸びを実感しにくい。
終わりの見えない将来不安。そして'常に頑張り続ける'ことへの燃え尽き。こうした状況で、お金のために今の幸福をすり減らすことへの疑問が、静かに広がっています。一方、日本では「Soft Saving」という概念名はまだほとんど知られていません。ただし実態は別です。少額をコツコツ積み上げる習慣も、無駄を嫌いつつ極端な禁欲には走らない感覚も、日本の生活にはすでにあります。日本の読者にとってこれは、輸入された新概念というより、自分たちのやり方に名前がついた、という話に近いのです。
なぜ効く?貯金のストレスと日本の積立文化
Soft Savingが効くのは、精神論だからではなく、貯金が続かなくなる仕組みに手を入れているからです。貯金が挫折する典型的な流れはこうです。高めのノルマを設定する→数ヶ月は達成できる→予想外の出費や疲れで崩れる→「自分は貯金できない人間だ」と結論づける→管理そのものをやめる→反動で使う。ここで効いているのは金額ではなく、罪悪感です。
罪悪感は行動を改善させるより、対象から目を逸らさせる。家計簿アプリを開かなくなる、口座残高を見なくなる、というあの感覚です。Soft Savingは、この「達成できなかった月の自己処罰」を設計から外します。ゼロ円の月を失敗ではなく想定内として扱えれば、翌月にまた戻ってこられる。継続率が上がれば、一回あたりの金額が小さくても、時間が働いてくれます。
よくある誤解を潰しておきます。Soft Savingは「貯金しなくていい」「今を楽しめば将来はどうでもいい」という主張ではありません。むしろ逆で、無理な計画を立てて数ヶ月で全部やめてしまうより、小さくても止まらないほうが結果的に残る、という発想です。将来の備えを軽視するのではなく、備えを続けられる形に作り替える。そこがポイントです。
日本で意味があるのも同じ理由からです。日本には「積立(つみたて)」という、少額をコツコツ、痛みなく積み上げる文化が古くからあります。さらに「もったいない」という、浪費を戒めつつも極端な禁欲には走らない、バランスの取れた価値観も根づいています。つまり日本人は、ラベルがつく前から'柔らかい節約'を生活の中で実践してきたのです。
逆に言えば、日本で貯金がストレスになるときは、たいてい他人の基準——年収別の平均貯蓄額や、同世代の資産額——と比べ始めたときです。Soft Savingは、その比較の物差しを自分の生活に戻す考え方でもあります。なお、お金の不安が眠れない・体調に出るほど強い場合は、節約の工夫ではなく、公的な相談窓口や専門家に相談してください。効果や適した方法には個人差があります。
ソフトセービングの始め方——3ステップ
では、日本のミレニアルが今日から始める「Soft Saving」を3ステップで。①目標額を決めない、を許可する。「毎月3万円貯める」のような固定ノルマをやめ、「今月はゼロ円でもいい」を選択肢に正式に入れます。ここでのコツは、頭の中で許すだけでなく、メモやカレンダーに「ゼロの月あり」と書いておくこと。決めた記録が残っていると、実際にゼロになった月に「失敗した」ではなく「想定どおり」と処理できます。
罪悪感の燃料を断つことが、長く続ける第一歩です。②「先取り」より「余ったら貯める」。生活を削って先に貯金するのではなく、無理のない少額の自動積立(数百円〜でOK)を設定し、余裕がある月だけ上乗せします。金額の目安は「その額が引き落とされても、行動を変えなくていい額」。飲みに行くのを我慢する必要が出た時点で、その設定は高すぎます。
逆に、3ヶ月連続で楽に上乗せできているなら、少しだけ底上げしてもいい。いくら貯めるべきかという問いに万人向けの正解はなく、収入・家族構成・固定費で変わります。判断に迷う金額を扱うときは、金融の専門家に相談してください。③月1回、お金の'感情'を振り返る。所要は10分で十分です。家計簿で金額だけを見るのではなく、「満足できた支出」と「後悔した支出」を1つずつ書き出す。
3ヶ月分ためると、自分の満足パターンが見えてきます。これは数字の管理ではなく、自分が何にお金を使うと幸福かを知る作業です。うまくいかないときの切り分けも決めておきましょう。2ヶ月続けて残高を見るのが嫌になったら、それは金額が重すぎるサインなので、積立額を半分に落とす。逆に、貯まっているのに不安が消えないなら、原因は金額ではなく将来設計の不透明さかもしれません。
その場合は積立額をいじらず、固定費の一覧を作るほうが効きます。やめどきも明確に。節約のために睡眠・食事・人間関係のどれかを削り始めたら、そこが上限です。ポイントは、節約とメンタルを天秤にかけないこと。きつくなったら、ゆるめていい。続いていれば、それで十分に勝ちです。
まとめ:我慢より「続く」貯金を選ぶ
Soft Savingが教えてくれるのは、「貯められない自分はダメだ」という思い込みから降りていいということ。お金は、今の人生を豊かにするための道具であって、未来のために今を差し出す'罰'ではありません。貯金がストレスになっているとき、多くの場合、問題は意志の弱さではなく設計の重さです。設定を下げることは敗北ではなく、続けるための調整だと考えてください。
強く宣言するLoud Budgetingと、優しく続けるSoft Saving。この2つは対立ではなく、組み合わせられます。断るときは堂々と、貯めるときは無理なく——あなたに合う配分を見つけてください。まずは今月、貯金のノルマを一度ゼロにリセットして、「続けられる最小の習慣」だけ残してみる。金額はいくらでも構いません。
残高より、来月も同じことをしている自分のほうが価値があります。それが、一番遠くまで行ける節約です。Soft Savingの考え方をもっと深めたい人には、ビル・パーキンス『DIE WITH ZERO』が定番の一冊です(リンクは記事末に)。(編集部が使うAI家計簿テンプレート「Digital Kakeibo」も Editor's Tools から無料で配布しています。)
よくある質問
ソフトセービングとは、結局どういう意味ですか?
老後など遠い将来のための貯蓄を最優先にせず、今の生活の質とメンタルを守れる範囲でゆるく貯め続ける考え方です。目標額の達成より、途中でやめないことを重視します。2023年ごろから米国のSNSで広がった言葉で、貯金をやめる宣言ではなく、貯める速さより続けられる状態を優先する、という順番の入れ替えだと理解すると分かりやすいです。
ソフトセービングとハードセービングは何が違うのですか?
違いは金額ではなく、達成できなかった月の扱い方です。ハードセービングは固定のノルマを課し、届かないと自分を責める意志力型。ソフトセービングはゼロの月も想定内として扱い、翌月また戻ってこられる設計にします。結果として、一回あたりが小さくても継続率が上がりやすいのが特徴です。どちらが合うかは、性格や収入の安定度によって変わります。
貯金がストレスになっています。どうすればいいですか?
まず、積立額が「引き落とされても行動を変えなくていい額」になっているか確認してください。飲みに行くのを我慢しないと払えないなら高すぎるサインです。残高を見るのが2ヶ月続けて嫌なら、額を半分に下げる。それでも不安が強い、眠れない・体調に出るといった場合は、節約の工夫の範囲を超えているので、公的な相談窓口や専門家への相談を検討してください。
我慢しない貯金で、本当にお金は貯まりますか?
結果には個人差があり、必ず貯まると断言はできません。ただ考え方としては、高いノルマを設定して数ヶ月で全部やめてしまうより、小さくても止まらないほうが時間が味方になります。ソフトセービングは貯金をしないことではなく、備えを続けられる形に作り替える発想です。必要額は収入や固定費で変わるため、大きな判断は金融の専門家に相談してください。
毎月いくら貯めるのが正解ですか?
万人向けの正解はありません。目安は「その額が引き落とされても生活の行動を変えなくていい額」で、数百円から始めても構いません。3ヶ月連続で無理なく上乗せできているなら、少しだけ底上げする。逆に負担を感じたら下げる。他人の平均額と比べ始めると苦しくなりやすいので、比較の物差しは自分の生活に置いてください。
貯金できない自分はだらしないのでしょうか?
多くの場合、問題は意志の弱さではなく計画の重さです。高いノルマは数ヶ月で崩れやすく、崩れると罪悪感から家計を見なくなり、反動で使ってしまう——という流れは珍しくありません。設定を下げるのは敗北ではなく、続けるための調整です。ゼロの月を想定内にできる設計に変えるだけで、戻ってきやすさは変わります。
この記事について
この記事は Tokyo Decoded 編集部のマーカス・ベネット(フォトグラファー/米国トレンド担当・英語版エディター)が執筆し、編集部が出典の確認と事実確認を行いました。広告主が内容・評価に関与しない編集の独立を方針としています。詳しくは編集ポリシーをご覧ください。
出典・参考資料
関連記事
「お金ないから」が恥ずかしくない時代へ——米国発「Loud Budgeting」とは
TikTokで1.4億回再生を突破した「Loud Budgeting」。節約を隠さず堂々と宣言する新しいお金の価値観と、日本のミレニアルが今日から実践する方法を、データと日本の知恵の両面から解説します。
続きを読む →
2026年、海外発「お金トレンド」大全。Loud Budgetingから袋分けまで、世界の新常識を日本で実践する
Loud Budgeting・Soft Saving・Cash Stuffing——海外で生まれた「お金トレンド」を一枚の地図に。どれを、どんな人が、どう日本で実践すべきかをまとめた入口記事です。
続きを読む →
マネーマキシングとは——貯金額より「選択肢」を増やす新常識
マネーマキシングは額を増やす話ではない。いま手元にあるお金から引き出せる選択肢を増やす考え方です。
続きを読む →