
マネーマキシングとは——貯金額より「選択肢」を増やす新常識
マネーマキシングは額を増やす話ではない。いま手元にあるお金から引き出せる選択肢を増やす考え方です。
 文 — 桐生 ミナ
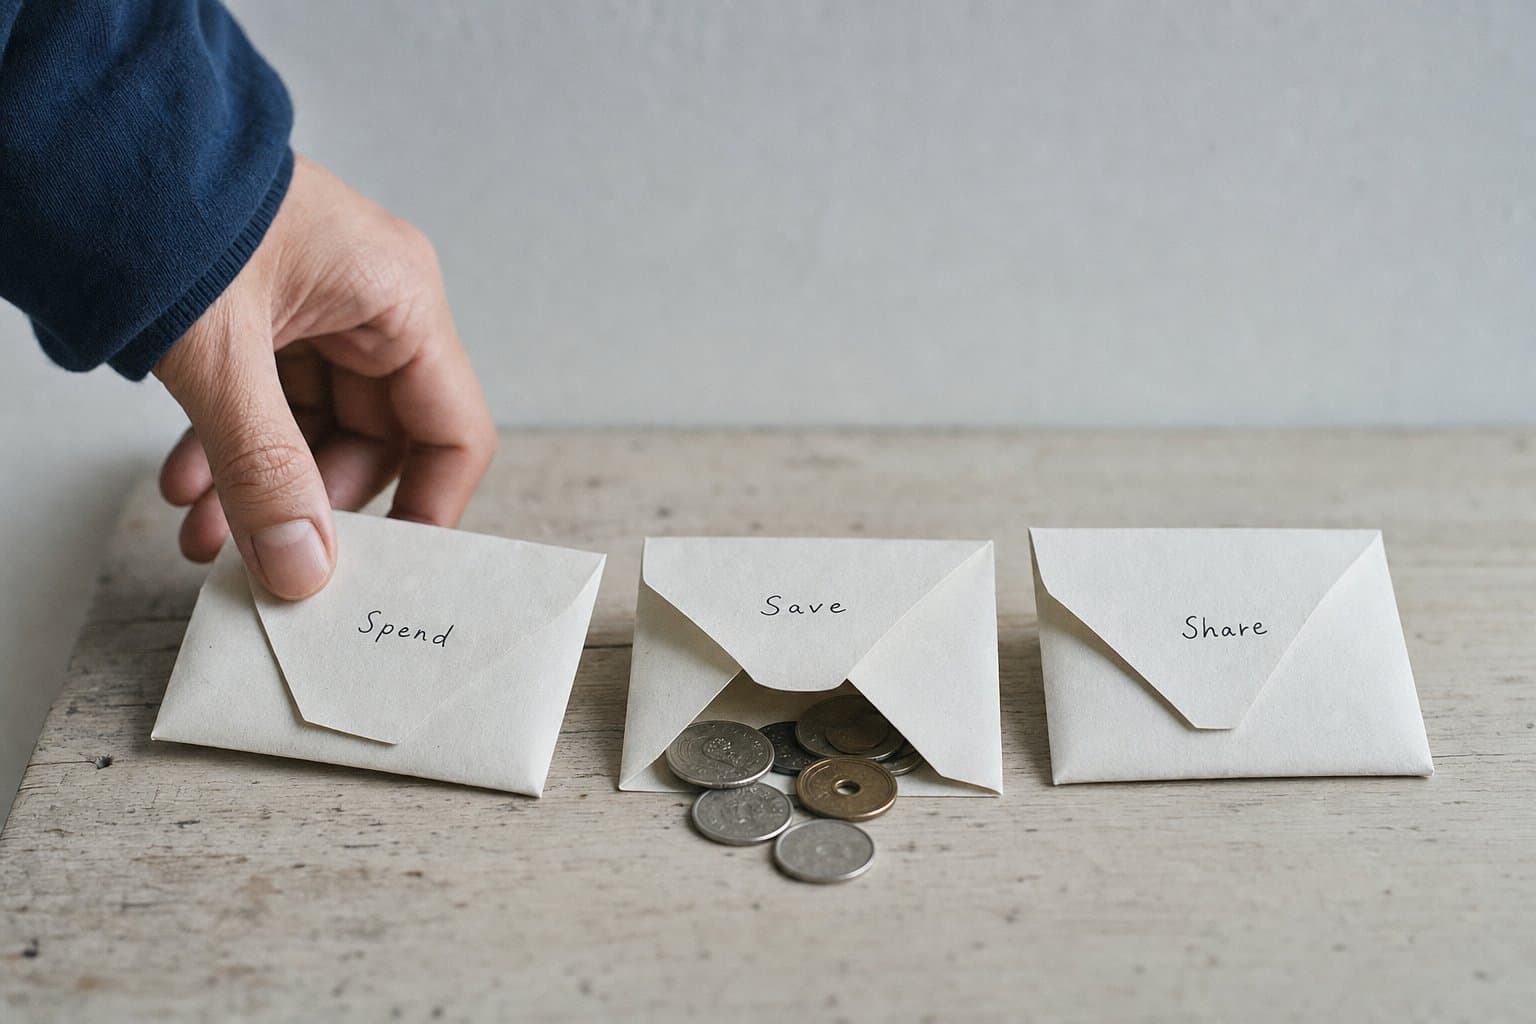
「貯金、いくらある?」——この質問に少し息が詰まるなら、原因はあなたの残高ではなく、質問の形にあるのかもしれません。いま海外のSNSで広がっている「マネーマキシング(moneymaxxing/表記によってはマネーマックシング)」は、この質問そのものを取り替えようとする言葉です。looksmaxxing(見た目の最大化)やhealthmaxxing(健康の最大化)と同じ -maxxing の系列で、2025〜26年に家計の話にも広がってきました。
ただし、中身は「もっと貯めろ」ではありません。むしろ逆で、**すでに手元にあるお金から、どれだけ多くの選択肢を引き出せるか**を問う考え方です。同じ30万円でも、すぐには引き出せない場所に置いてあるのと、いつでも動かせる状態にあるのとでは、人生で選べることの数がまるで違います。講座に申し込む、引っ越す、転職の合間に少し休む。
こうしたことを選べるかどうかは、残高の数字だけでは決まりません。マネーマキシングが見ているのは、この「選べることの数」です。この記事では、日本語の解説がまだほとんどないこの言葉について、意味と背景、なぜ効くのか、具体的なやり方、よくある疑問の順に整理します。
マネーマキシングとは?意味と日本で効く背景
**マネーマキシング(moneymaxxing)とは、金額を増やすことではなく、いま手元にあるお金から引き出せる選択肢の数を最大化する家計の考え方**です。「お金を最大化する」と直訳すると、投資や節約で残高を積み上げる話に聞こえます。しかし原語のニュアンスは、それより手前にあります。使い道に名前がついているか、すぐに引き出せるか、状況が変わったときに別の用途へ回せるか。つまり、お金の「置き方」を設計する話です。
語源は、英語圏のネットスラングで使われる -maxxing(何かを最大化する)という接尾辞です。もともとは外見・睡眠・健康といった自己改善の分野で使われていて、それが家計にも持ち込まれました。ほかの -maxxing が「もっと頑張る」方向に傾きがちなのに対し、マネーマキシングは「すでにあるものの使い方を変える」方向を向いています。ここがこの言葉の特徴です。
では、なぜ今この考え方が必要なのでしょうか。金融経済教育推進機構(J-FLEC)『家計の金融行動に関する世論調査 2025年』(2025年12月18日公表)によると、単身世帯の金融資産保有額は**平均919万円に対し、中央値は130万円**でした。30代の単身世帯に限ると、中央値は100万円です。平均と中央値が7倍も離れているのは、ごく一部の大きな保有額が平均を押し上げているためです。中央値とは、全員を少ない順に並べたときにちょうど真ん中に来る人の値のこと。実感に近いのはこちらです。
つまり「平均貯金額」は、多くの人にとって自分の位置を測れる物差しになっていません。それでも日本の家計の話は「いくら貯めたか」という額の比較に偏りがちで、いちばん目に入りやすい物差しがこの平均値です。狂った物差しで測れば、いくら積み上げても足りない感じが残ります。マネーマキシングは、この物差しそのものを取り替える提案だと考えると、いちばん理解しやすいでしょう。
なぜ効くのか——「額」より「置き方」
「選択肢を増やす」と言い換えるだけで、なぜ効果があるのでしょうか。仕組みは3つあります。
1つ目は**判断の負担**です。お金がひとつの塊のままだと、何かを買うたびに「これを使ったら将来足りなくなるのでは」と全体を考え直すことになります。これが続くと疲れてしまい、結局どれも選べなくなりがちです。目的別に分けておけば、判断はその袋の中だけで済みます。選択肢が増えるというのは、選ぶための負担が減るということでもあります。
2つ目は**動かしやすさ**です。急な出費に対応できるか。転職や引っ越しを検討できるか。数万円の学び直しに手を出せるか。嫌な仕事を断れるか。これらはどれも残高そのものではなく、**お金がどんな状態で置かれているか**で決まります。同じ額でも、全額が引き出しにくい場所にあれば選べることは少なく、目的別に分かれてすぐ動かせる状態なら多くなります。
3つ目は**物差し**です。日本の家計の会話は、長いあいだ「額」ひとつに絞られてきました。平均919万円という数字ばかりが広まり、中央値130万円という実態は表に出てきません。このズレが、マネーディスモルフィア——十分に持っていても足りないと感じてしまう認識の歪み——を静かに育てます。マネーマキシングは、この「感じ方」の問題に対する**行動面からの答え**です。気持ちを説得しようとするのではなく、数える対象そのものを変えます。
よくある誤解は「結局、節約して貯金を増やせということでしょう?」というものです。そうではありません。ソフトセービング——貯めるより今を優先する態度——と比べると違いがわかりやすくなります。今使うか将来に回すかは「配分」の話ですが、マネーマキシングはその手前にある「置き方」の話です。だから、たくさん貯めている人にも、あまり貯めていない人にも同じように当てはまります。むしろ額が少ない人ほど、1円ごとの使いやすさの差が大きく効いてきます。
そして、-maxxing 系列のほかの言葉、スリープマキシングやコージーマキシングと同じく、**やらない自由**もいっしょに持っておいてください。最適化を義務にした瞬間、この考え方はいちばん役に立たなくなります。効き方には個人差があるので、合わないと感じたら離れてかまいません。
マネーマキシングのやり方——今日からの4ステップ
マネーマキシングのやり方は、次の4ステップです。額を増やすための手順ではなく、いまの手元から選択肢を掘り出す手順として読んでください。
① 「動かせるお金」だけを数える
総資産ではなく、今週動かせるお金がいくらあるかを紙に書き出します。定期預金、保険、使い道がすでに決まっているお金は外します。かかる時間は15分ほどで、見直しは月に1回で十分です。ここで出た数字が、あなたの選択肢の実弾です。この作業のあいだ、平均919万円という数字は忘れてかまいません。
② お金に「名前」をつけて分ける
お金がひとつの塊のままだと、使うたびに罪悪感がつきまといます。目的別に分けておけば、使うかどうかの判断が一瞬で済みます。これはシンキングファンドの考え方そのもので、現金を封筒で分けるキャッシュスタッフィングは、その物理版です。
袋は最初から細かく分けず、「生活」「予備」「やりたいこと」の3つくらいから始めると続けやすくなります。デジタルで管理するなら、**マネーフォワード ME**は複数の口座やカードを自動で集約し、用途別に表示する方式です。**Zaim**はレシートの撮影と手入力で内訳を確定させる方式です。公開されている仕様を整理すると、①の数字を手入力なしで把握したい人には前者、内訳を自分の目で確かめたい人には後者が向いています。
③ 入り口を自動化して、判断の回数を減らす
給料日に決まった額が別の袋へ移る仕組みを一度作れば、それ以降は毎回考える必要がなくなります。いくら移すのが正解かは家計によって違うので、生活が苦しくならない額から始めましょう。2〜3か月様子を見てから調整すれば十分です。詳しくは先取り貯金で解説しています。
④ 出口を整えておく
最後に、お金を「引き出せる」側を整えます。証券口座を持っておくこと自体が、将来の選択肢を増やす準備になります(どの商品が有利かという話ではありません)。公開情報で比べると、**SBI証券**は取扱商品の多さと手数料体系の幅広さ、**楽天証券**はポイント連携と管理画面の分かりやすさが主な違いです。口座を開いたからといって、何かを買う義務はありません。投資の判断は人それぞれの状況によるので、迷ったら専門家に相談してください。
うまくいかないときは、どのステップでつまずいているかを切り分けます。数えるだけで苦しくなるなら
- の頻度を下げる。袋が多すぎて面倒なら
- の袋をまとめる。自動化で生活費が足りなくなるなら
- の額を下げる。どれも「やめる」のではなく「軽くする」で十分です。
まとめ:比べる物差しを取り替える
最後にもう一度整理します。マネーマキシング(moneymaxxing)は、貯金額を競う話ではありません。J-FLECの調査で見えた平均919万円・中央値130万円という7倍の開きは、「平均と比べる」という測り方がもう機能していない証拠でした。だから、測り方を変えます。**今週動かせるお金はいくらか。そのお金に名前はついているか。入り口は自動化されているか。出口は整っているか。**この4つの答えが、あなたの選択肢の数です。
全部やる必要はありません。最初の一歩は、今日「動かせるお金」を紙に書き出すことだけ。これだけでも物差しは変わります。そのあと、お金の見える化を担う家計管理サービス(マネーフォワード ME/Zaim)や、出口をつくる証券口座(SBI証券/楽天証券)を、下記から仕様や手数料を比較して申し込むこともできます。どれも開いたあとに何かを買う義務はありません。まずは比べる相手を、平均値から先週の自分に変えるところから始めましょう。
※本記事は金融商品の推奨や投資助言を目的とするものではありません。効果の感じ方には個人差があります。データ出典:金融経済教育推進機構(J-FLEC)『家計の金融行動に関する世論調査 2025年』(2025年12月18日公表)。
よくある質問
マネーマキシングは、ふつうの節約や貯金と何が違うの?
節約や貯金は「残高を増やす」ことが目的ですが、マネーマキシングは「いまある残高で選べることを増やす」ことが目的です。同じ額でも、目的別に分かれていてすぐに動かせる状態なら、選べることは多くなります。支出を削ることは必須ではなく、お金の置き方と分け方を見直すことが中心です。そのため、節約中の人も、そうでない人も取り入れられます。
貯金が少なくてもマネーマキシングはできる?
できます。むしろ額が少ないほど、1円ごとの使いやすさが選べることの数を大きく左右します。J-FLECの調査では、単身世帯の金融資産の中央値は130万円、30代では100万円で、平均の919万円とは大きく離れています。平均と比べる必要はありません。まず今週動かせるお金を書き出し、それに名前をつけるところから始めてください。
平均貯金額と比べて焦ってしまうのはなぜ?
平均値は、実感よりも高く出やすいからです。J-FLECの2025年調査では、単身世帯の金融資産は平均919万円に対し、中央値は130万円と7倍の開きがありました。ごく一部の大きな保有額が平均を押し上げているため、多くの人にとって平均は自分の位置を測る物差しになりません。比べる相手を先週の自分に変えるだけでも、焦りが和らぐことがあります(感じ方には個人差があります)。
マネーマキシングのために投資を始める必要はある?
ありません。証券口座を持っておくことは将来の選択肢を増やす準備になりますが、開いたからといって何かを買う義務はなく、どの商品が有利かという話でもありません。投資には元本割れの可能性があり、向き不向きは収入や家計の状況によって変わります。判断に迷う場合は、金融の専門家に相談してください。
家計簿アプリがないとできない?
紙とペンだけでも始められます。最初のステップは「今週動かせるお金」を書き出すことなので、道具はいりません。デジタルで続けたい場合、公開されている仕様を整理すると、マネーフォワード MEは口座やカードを自動で集約する方式、Zaimはレシートの撮影と手入力で内訳を確定させる方式です。自分が続けやすい方法を選べば十分です。
この記事について
この記事は Tokyo Decoded 編集部の桐生 ミナ(編集長/お金・家計担当)が執筆し、編集部が出典の確認と事実確認を行いました。広告主が内容・評価に関与しない編集の独立を方針としています。詳しくは編集ポリシーをご覧ください。
出典・参考資料
関連記事
なぜか「現金を封筒に入れる」が世界で大流行——日本の「袋分け家計簿」が再評価される理由
キャッシュレス時代に「現金を封筒に仕分ける」がTikTokで5億回再生。実は日本が何十年も前から実践してきた「袋分け家計簿」と同じ知恵でした。
続きを読む →
2026年、海外発「お金トレンド」大全。Loud Budgetingから袋分けまで、世界の新常識を日本で実践する
Loud Budgeting・Soft Saving・Cash Stuffing——海外で生まれた「お金トレンド」を一枚の地図に。どれを、どんな人が、どう日本で実践すべきかをまとめた入口記事です。
続きを読む →
「将来のために我慢」はもう古い——Z世代73%が選ぶ「Soft Saving」とは
Intuitの調査でZ世代の73%が「老後より今の生活の質を優先」と回答。我慢の貯金ではなく、自分を犠牲にしない「Soft Saving(柔らかい節約)」とは何か。日本の積立・もったいない文化との接点から、無理なく続く実践法を解説します。
続きを読む →