
シンキングファンド(sinking fund)とは——意味と、年間の特別費を先回りで積む海外定番術
sinking fund の意味は「予測できる不定期支出を月割りで積む」こと。車検・帰省・誕生日に備える海外FinTok定番の家計術を解説。
 文 — 桐生 ミナ
「今月ピンチ、原因は車検」——毎年やってくるのに、なぜか毎回サプライズになる出費、ありませんか。車検、固定資産税、帰省の新幹線代、子どもの入学準備、年末のお歳暮とお年玉。どれもカレンダーを見れば来ることが分かっているのに、毎月の家計簿には現れないから、請求が届いた瞬間に「今月だけ赤字」が発生する。そして翌月には忘れ、翌年また同じ驚き方をする。
この繰り返しを断ち切るのが、海外のFinTok(金融TikTok)で定番化している「シンキングファンド(sinking funds)」という考え方です。予測できるけれど毎月は来ない支出を、年間の見込額から逆算して月割りで先に積んでおく。ただそれだけの、地味で確実な方法です。しかも実はこれ、日本の家計簿文化では「特別費の積立」「袋分け」として何十年も前から行われてきたもの。
輸入された新技術ではなく、名前が付いて体系化された昔ながらの知恵です。この記事では、特別費とは何かという定義から、項目の洗い出し方、いくら積めばいいかの考え方、家計簿への書き方までを、日本の家計に合う形で順に整理していきます。
シンキングファンド(sinking fund)の意味とは?特別費を定義から整理
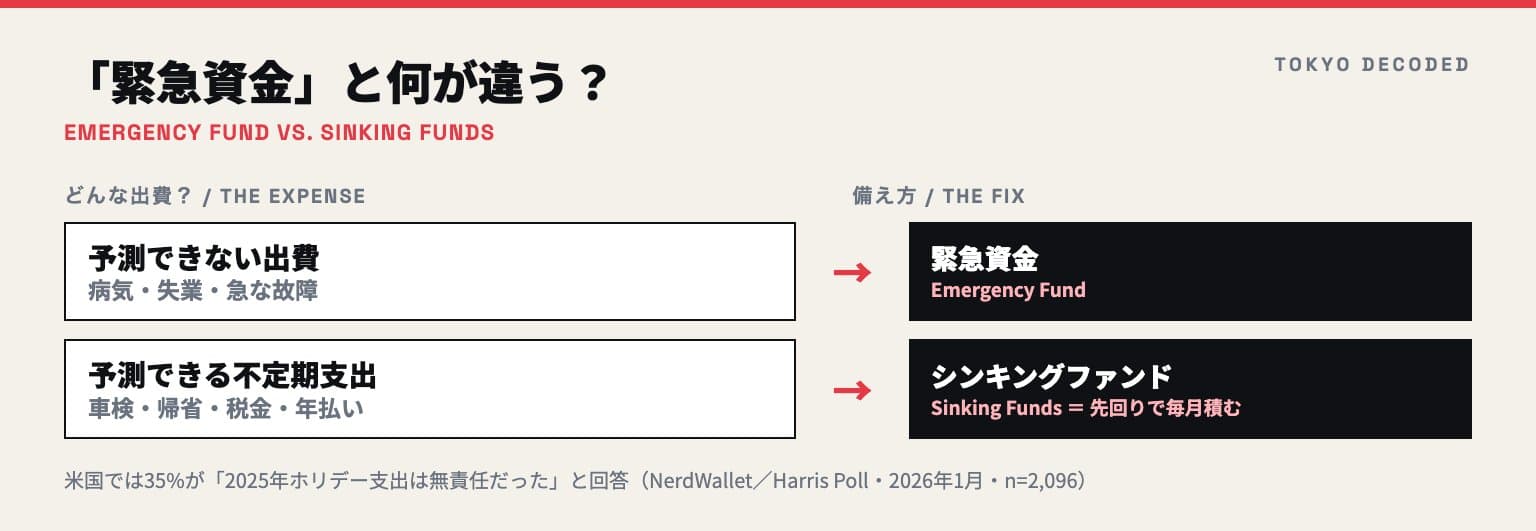
シンキングファンドとは、予測できるけれど毎月は発生しない支出——いわゆる特別費——を、年間の見込み総額から逆算して毎月少しずつ積み立てておく仕組みのことです。特別費とは、車検や税金、帰省費、冠婚葬祭、年払いの保険料やサブスクのように「いつか必ず出ていくが、毎月の生活費には入っていない」支出を指します。英語圏では貯める先の口座やカテゴリそのものをsinking fundと呼び、目的別に複数を並行して運用するのが一般的です。
背景には、予測できた支出が家計を壊しているという現実があります。NerdWalletがThe Harris Pollに委託した2026年1月の調査(n=2,096)では、米国人の35%が「2025年のホリデー支出は金銭的に無責任だった」と回答。2024年のホリデー費用をクレジットカードで払った人の31%は、約1年後になっても残債を返し終えていませんでした。
クリスマスの日付は誰にとっても既知であるにもかかわらず、です。さらにBankrateの緊急貯蓄調査(2025年版)では、1,000ドルの緊急出費を貯蓄で賄えると答えた人はわずか41%。備えの薄さと、予測可能な支出への無計画が重なると、本来なら緊急ではない出費まで借入で処理することになります。だからこそRachel Cruzeらラムジー系のインフルエンサーは、この手法を繰り返し発信し続けています。
日本語で「シンキングファンド」と検索すると、まだ企業金融の「減債基金」という訳語が中心に出てきます。しかし家計の文脈での中身は、日本の袋分け家計術とほぼ地続き。目的別に現金を分けて、必要な月まで手を付けないという発想は同じです。新しい概念を学ぶというより、自分の家計にすでにある「特別費」を、名前と居場所のある枠として作り直す作業だと考えてください。
なぜ効く?特別費と緊急資金の違い+よくある誤解
仕組みを理解する鍵は、緊急資金(emergency fund)との棲み分けです。緊急資金は「予測できない」出費に備えるもの——失業、急な病気やケガ、冷蔵庫の突然死。金額もタイミングも読めないので、まとまった額を一箇所に置いておくしかありません。一方シンキングファンドは「予測できる不定期支出」の置き場です。車検は2年に1度、固定資産税は毎年同じ時期、入学準備は子どもの学年で決まっている。時期も概算も分かっているのだから、備え方も違っていいはずなのです。
この分離が効くのは、家計の判断コストを下げるからです。ひとつの貯金箱に全部が入っていると、車検代を出すたびに「これは使っていいお金なのか」を毎回考えることになります。そして多くの場合、緊急資金を削って払い、翌月には補充を忘れる。目的別に分けておけば、車検の月に車検の枠から出すだけ。迷いも罪悪感も発生しません。逆に言えば、シンキングファンドが崩れるのは残高が足りないときではなく、枠の境界が曖昧になったときです。
よくある誤解をひとつ潰しておきます。「特別費は貯金の一種だから、貯金額に含めていい」——これは家計を実態より良く見せてしまう考え方です。特別費として積んだお金は、支払先がすでに決まっている先送りの生活費であって、資産形成のための貯蓄ではありません。両者を混ぜると、順調に貯まっているように見えていた残高が車検で一気に減り、「今年も貯まらなかった」という徒労感につながります。家計簿の上では、特別費積立と純粋な貯蓄・投資は必ず別行に置いてください。
日本でこの発想が特に意味を持つのは、支出の季節性が強いからです。年度替わりの4月、帰省の8月と年末年始、固定資産税や自動車税の納付月、七五三や入学式。行事と税のカレンダーがほぼ固定されている分、年間の見取り図を一度作れば翌年以降も使い回せます。日本の家計簿文化ではおなじみの年間特別費の考え方ですが、海外ではsinking fundsとして体系化され、専用アプリまで存在する。呼び方が違うだけで、やっていることは同じ。むしろ日本の「袋分け」の方が先輩格です。
特別費の積立方法——項目の洗い出しから書き方まで
- カレンダー棚卸し:過去12ヶ月分の通帳・クレジットカード明細を開き、毎月は発生していない支出をすべて書き出します。特別費の項目としてよく挙がるのは、車検・自動車税・自動車保険、固定資産税、住民税(納付書払いの場合)、帰省の交通費、旅行、冠婚葬祭、家族の誕生日とクリスマス、お年玉、お中元・お歳暮、入学・進級の準備費、年払いの生命保険や損害保険、サブスクの年払い、家電やスマホの買い替え積立、医療費や歯科の定期メンテナンス。
- 年額を見積もる:項目ごとに「来年いくらかかりそうか」を書き込みます。
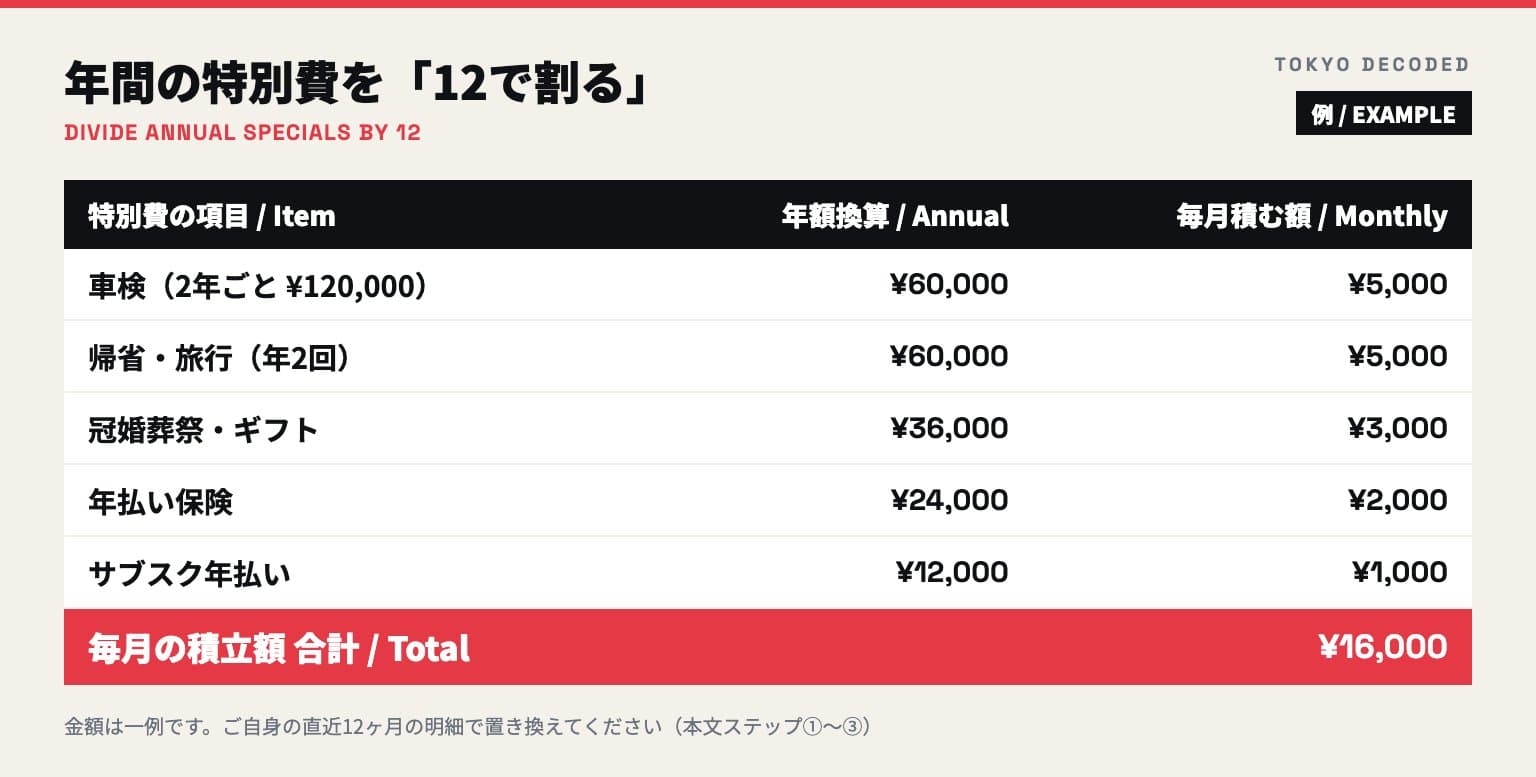
過去の実績が分かるものは実績を、分からないものは多めに。足りないより余る方が家計は回ります。③12で割って月額にする:例えば車検の見込みを2年分割にするなら、総額÷24ヶ月が毎月の積立額です。年に1度の項目は÷12。ここで「特別費 積立 いくら」の答えが出ますが、正解は他人の平均ではなく、あなたの項目リストの合計です。
合計月額が今の手取りに収まらない場合は、金額を削るのではなく、まず項目の優先順位を決めてください。車検や税金のような不可避の項目を確保し、旅行や贈答のような裁量項目を後回しにするのが基本の切り分けです。④書き方を決めて自動化する:家計簿には「特別費積立」を支出の一行として毎月計上し、実際に使った月は積立残高から引く二段構えにすると、月次の赤字と特別費が混ざりません。
私たちが公開情報を条件を揃えて整理した限り、無料でも目的別管理に踏み込めるのは「マネーフォワード ME」(複数口座を自動連携し、費目タグで擬似的な袋分けができる)と「Zaim」(項目を自作できるので特別費カテゴリを追加しやすい)。楽天銀行の「目的別口座」機能を使えば、口座レベルで物理的に分離できます。⑤続かないときの切り分け:毎月赤字が出るなら積立額が家計の実力を超えています。
残高がいつの間にか減っているなら、枠の流用が起きています。項目が多すぎて管理が破綻するなら、まず金額の大きい3項目だけに絞る。うまくいく形は家庭ごとに違うので、3ヶ月ごとに見直す前提で始めるのが現実的です。
まとめ:シンキングファンドで毎年のサプライズを減らす
車検も、帰省も、税金も、お年玉も、来年また必ずやってきます。だったら驚くのをやめて、毎月の家計の一部として先に積んでおけばいい——これがシンキングファンド、日本語で言えば特別費積立の核心です。特別なテクニックは要りません。必要なのは、年に一度の支出を12で割るという小学校の算数と、それを記録する一行だけです。
最初の一歩として、今日は完璧なリストを作ろうとしないでください。直近の明細から「毎月は出ていない支出」をひとつだけ選び、年額を見積もって12で割る。その金額を来月から家計簿の一行に加える。まずはそこまでで十分です。項目は思い出すたびに足していけばよく、初年度は見積もりがずれるのが普通です。
枠が3つ4つに増えてきたら、目的別に管理できる家計簿アプリか、目的別口座を導入して自動化に移行しましょう。アプリの選び方は上で紹介した家計簿アプリ比較の記事で『どんな不安に効くか』軸で整理しています。ちなみに、Tokyo Decoded編集部のDigital Kakeboは特別費の年間シミュレーションに使える無料ワークシートです。紙で年間の見取り図を描いてから移行したい方は、合わせてどうぞ。
よくある質問
特別費とは、具体的にどんな支出のことですか?
毎月は発生しないけれど、いつか必ず出ていくと分かっている支出のことです。車検や自動車税、固定資産税、帰省の交通費、冠婚葬祭、お年玉や贈答、入学準備、年払いの保険料やサブスク料金などが代表例です。判断に迷ったら『過去12ヶ月で毎月は出ていないが、来年も出そうか』で切り分けると整理しやすくなります。毎月出るものは生活費、突発的で読めないものは緊急資金の担当です。
特別費の積立は毎月いくらにすればいいですか?
他人の平均額ではなく、自分の項目リストから逆算するのが基本です。項目ごとに来年の見込み額を書き出し、年に一度のものは12で割り、2年に一度の車検などは24で割って合計します。その合計があなたの月額です。家計に収まらない場合は全項目を一律に削るのではなく、税金や車検など避けられない項目を優先し、旅行や贈答から調整してください。家計の状況には個人差があります。
家計簿への特別費の書き方が分かりません。
二段構えにするのが分かりやすい方法です。まず毎月、決めた積立額を『特別費積立』という支出の一行として計上します。そして実際に車検や帰省の支払いが発生した月は、その月の生活費ではなく積立残高から引く形で記録します。こうすると、大きな支払いがあった月だけ家計が真っ赤に見える現象がなくなり、月ごとの比較ができるようになります。純粋な貯蓄や投資とは必ず行を分けてください。
シンキングファンドと緊急資金は分けるべきですか?
分けたほうが機能します。緊急資金は失業や急病など予測できない事態に備えるもので、金額も時期も読めません。シンキングファンドは時期も概算も分かっている支出の置き場です。混ぜると、車検の支払いのたびに緊急資金が減り、補充を忘れたまま次の想定外に遭遇しがちになります。同じ銀行内の目的別口座やアプリのカテゴリでも、境界が明確なら十分です。
項目が多すぎて続きません。どうすればいいですか?
最初から全項目を管理しようとすると破綻しやすいので、金額の大きい3項目だけに絞って始めてください。車検、帰省、税金のように、家計へのダメージが大きいものから枠を作るのが効果的です。残高が知らないうちに減っている場合は、枠の流用が起きているサインなので、目的別口座やアプリのカテゴリで境界をはっきりさせましょう。3ヶ月ごとの見直しを前提にすると続けやすくなります。
この記事について
この記事は Tokyo Decoded 編集部の桐生 ミナ(編集長/お金・家計担当)が執筆し、編集部が出典の確認と事実確認を行いました。広告主が内容・評価に関与しない編集の独立を方針としています。詳しくは編集ポリシーをご覧ください。
出典・参考資料
関連記事
2026年、海外発「お金トレンド」大全。Loud Budgetingから袋分けまで、世界の新常識を日本で実践する
Loud Budgeting・Soft Saving・Cash Stuffing——海外で生まれた「お金トレンド」を一枚の地図に。どれを、どんな人が、どう日本で実践すべきかをまとめた入口記事です。
続きを読む →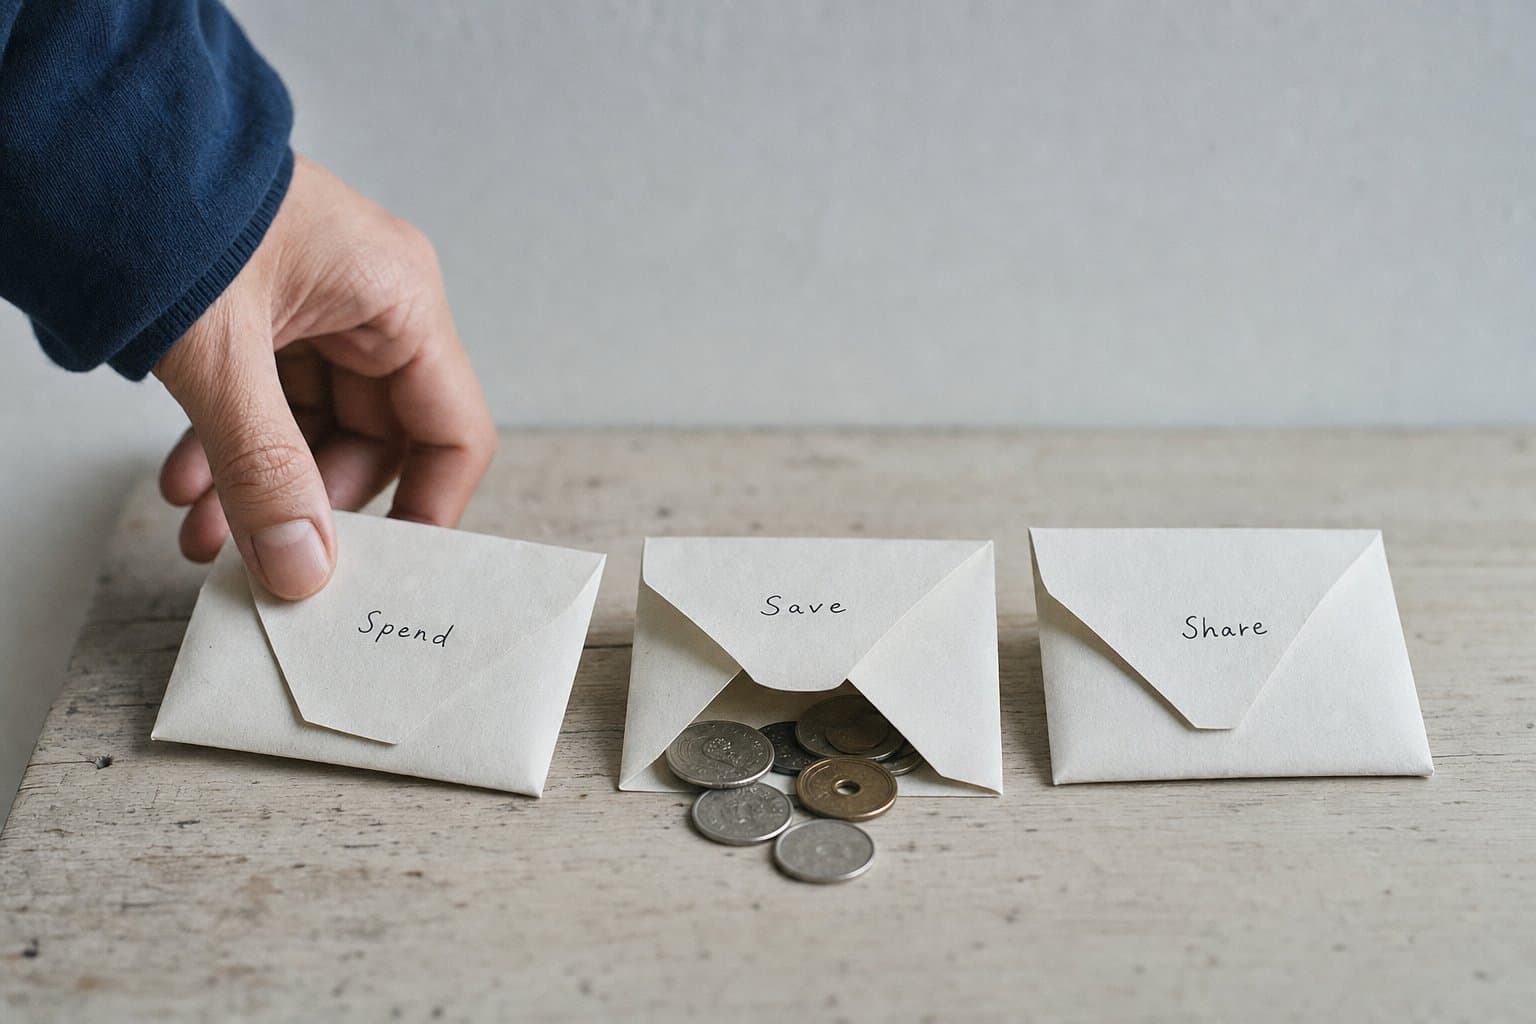
マネーマキシングとは——貯金額より「選択肢」を増やす新常識
マネーマキシングは額を増やす話ではない。いま手元にあるお金から引き出せる選択肢を増やす考え方です。
続きを読む →
先取り貯金のやり方——給料日に自動で動く3ステップ
貯金が続かないのは意志ではなく順番の問題。給料日に自動で貯める仕組みを3ステップで整えます。
続きを読む →